Sie lesen die Ausgabe: Frankfurter Börsenbrief vom 27.08.2026

Nr. 35/26 Frankfurter Börsenbrief

Bernecker Briefkopf
Actienboerse Briefkopf

Zur aktuellen Marktlage


Kürzlich beim KOSPI-Ausverkauf waren Börsianer gegenläufig unterwegs.

Südkoreaner lenkten ihr Kapital fluchtartig an die US-Börsen. Zugleich suchten Amerikaner ihre Chance im südkoreanischen Markt, der ihnen unterbewertet erschien. Selbst als das bekannt wurde, setzten die Asiaten weiter auf US-Aktien. Man kaufte auch im Großmaßstab die kürzlich emittierten ADRs auf SK Hynix und akzeptierte dafür 10 % Preisaufschlag.

Owen Lamont von Acadian Asset Management nennt dieses Verhalten südkoreanischer Anleger grundlos. Unverblümt gesagt: Es erscheint sinnfrei. Dass der genannte Preisunterschied überhaupt besteht, ist für Lamont ein Warnsignal spekulativer Übertreibung, ähnlich wie zu Zeiten der Dotcom-Blase. Allerdings waren südkoreanische Privatinvestoren Ende 2024 schon mit massiven Käufen US-amerikanischer Quanten-Aktien aufgefallen, ohne direkt eine große Finanzkrise auszulösen. 
 
Jeder „nächste Schritt“ an den Börsen hat zurzeit einen klaren KI-Zusammenhang. Im Vordergrund steht dabei weiterhin das Unternehmen, dessen Aktie inzwischen nur noch „gut behütet“ mitläuft (siehe Chart der Woche): Nvidia. Den Zahlentermin am Mittwoch nach Börsenschluss behandeln wir weiter unten (S. 2). Zur generellen Frage „Was tun wir da eigentlich?“ kam in dieser Woche ein namhafter Beitrag von Bill Gates in die Öffentlichkeit. 

Die harte KI-These lautet: Wir schaffen, auf höchst dynamische Art, das eigenständige Denken ab! Was bei Bill Gates aber nicht im Vordergrund steht. Er fokussiert etwa auf die Umwälzung im Wirtschaftsleben, auf die Folgen für den Arbeitsmarkt und die Notwendigkeit lenkender staatlicher Eingriffe. Gates betont, dass kein Staat auf diese Dynamik mit gesellschaftlichen Folgen ansatzweise vorbereitet ist. Wir kommen darauf zurück.

Herbst der Reform oder der Umwälzung? Erste Zuspitzung ist am 6. September die Wahl in Sachsen-Anhalt. Das Ergebnis könnte für Auslandsinvestoren ausladend wirken. Barquote hoch.
Inhalt:

Nvidia: Der Umsatz beschleunigte weiter

Expedia: Mehr Hitze, mehr Reise

Ionos: KI-Turbo hält Aktie im Aufwärtstrend

Thema der Woche: Vom Bitcoin-Miner zum KI-Vermieter

Iren: Strom trifft eigene Cloud

Cipher: Ankermieter AWS und Fluidstack

Galaxy: Krypto mit Infrastruktur-Motor

IBU-tec: Wichtig in der Wertschöpfungskette

AMG Critical Materials: Zweitnotiz ohne Kapitalmaßnahme

ETF: Das Krypto-Comeback

Meinungen


Nvidia: Der Umsatz beschleunigte weiter

Mit einem neuen Superlativ hat Nvidia sein fiskalisches Q2 gekrönt. Denn 96,2 Mrd. $ Umsatz entsprachen einem Wachstum von 106 % (y/y), außerdem gelang das Kunststück, einmal mehr den Konsens um 4,3 Mrd. $ zu übertreffen. Dies sicherte einen erneuten nachbörslichen Jubel bzw. die inoffizielle Verteuerung um 4,7 %. „Tagsüber“ hatten die Zweifler leicht die Oberhand, der Kurs war ca. 1,5 % abgebröckelt. Um es zu betonen: Ein solches Übertreffen der Schätzungen ist absolut notwendig, um das hohe Kursniveau (insbesondere bei den vorhandenen Zweifeln an der Nachhaltigkeit) zu halten. Ob der nachbörsliche Zuwachs an Börsenwert (238 Mrd. $) nachhaltig ist, wird sich zeigen. Mit 5.047 Mrd. $ ist die Marktkapitalisierung unermesslich. So unermesslich wie die Nettomarge (63 %) und dennoch wird ein Forward-KGV von lediglich 20,8 angezeigt (Quelle: CNBC). 

Das Umsatzplus (gemessen zum Vorjahr) ist zum vierten Mal in Folge höher ausgefallen. Ähnlich positiv war das bereinigte Ergebnis mit 2,22 $ je Aktie gegen anvisierte 2,08 $. Die Fortschritte bei Umsatz und Gewinn liegen laut CEO Jensen Huang nicht allein an den Hyperscalern (Umsatz: 49 Mrd. $), sie gehen zunehmend auch auf Sovereign AI, NeoClouds und „Unternehmen“ (40 Mrd. $) zurück. Der direkte Erfolg der Quartalstermine hängt auch am Showfaktor des CEO. Und Huang konnte wieder abliefern: KI sei an ihrem Schlüsselmoment angekommen, die Einführung physischer KI komme (als Nachfragefaktor) hinzu. Er führt also die Story weiter, dass der KI-Erfolg sich quasi überall hin „durchfressen“ wird. 

So rechnet Nvidia für das Q3 mit 108 Mrd. $ Umsatz. Auch hier hatten die Analysten weniger angesetzt. Nachbörslich stieg der Kurs um 4 %, allerdings nach - 1,6 % im regulären Handel. Was eher nicht thematisiert wird bei einem solchen Termin: Inwieweit zieht Nvidia sich durch die bekannten Maßnahmen (Unterstützung von Kunden usw.) selbst nach oben? Gestern kam der Essay von Bill Gates hinzu, der Termin dieser grundlegenden KI-Kritik war gewiss nicht zufällig gewählt. Trotzdem reizen wir das KI-Thema noch weiter aus, aber mit Aktien-Alternativen wie SK Hynix und den gewandelten Bitcoin-Minern (ab S. 4). (HG) 


Expedia: Mehr Hitze, mehr Reise

Umsatz + 14 %, ber. EBITDA + 23 %, Prognose erhöht: Die Zahlen vom 05.08. kamen gut an. Danach näherte sich „EXPE“ dem durchschnittlichen Kursziel (336 $) an, bis zur Spitze (430 $, Evercore) fehlen noch 29 %. Wer der Hitze-Reise-These folgen will, bekommt per Kauflimit etwas „Reiserabatt“. Weitere Aktien zum Thema demnächst. (HG)

Deutschland


Ionos:  KI-Turbo hält Aktie im Aufwärtstrend

Wer Ionos noch immer als nüchternen Webhoster einordnet, unterschätzt den laufenden Umbau. Auf der German Select Conference von mwb research erläuterte das Management nicht nur seine breite Palette an KI-Produkten. In der anschließenden Fragerunde gab es auch eine kapitalmarktpolitische Pointe: Zukäufe sollen in Zukunft zwar Vorrang haben. Doch sollte sich kein passendes Ziel finden, werde überschüssiges Kapital über Dividenden oder weitere Aktienrückkäufe an die Anteilseigner zurückfließen.

Die laufende KI-Offensive bei Ionos ist mehr als ein Etikettenwechsel. Sie ist ein Wachstumstreiber. Im laufenden Jahr werden KI-Produkte bereits rund 50 % des zusätzlichen Umsatzes im Kerngeschäft Web Presence & Productivity beisteuern, nach etwa 20 % im Vorjahr. Bis 2028 peilt Ionos rd. 80 % an. Das ist wohlgemerkt der Anteil am Neugeschäft, nicht am gesamten Segmentumsatz.

Wie gut sich solche Dienste monetarisieren lassen, zeigt der KI-Telefonassistent. Rund 15.000 Services wurden seit dem Start verkauft, obwohl Ionos bislang kaum Geld für Werbung ausgab. Der durchschnittliche monatliche Tarif neuer Abschlüsse lag im Juli bei mehr als 70 € und damit mehr als doppelt so hoch wie im ersten Quartal. Der virtuelle Mitarbeiter nimmt Anrufe in mehr als 20 Sprachen entgegen, vereinbart Termine und erfasst Kundenanfragen. Für Kleinstbetriebe bis vier Beschäftigte kann der KI-Assistent so schnell günstiger sein als eine zusätzliche Arbeitskraft.

Hinzu kommt der im Juli gestartete „AI App & Site Builder“. Kunden beschreiben per Text oder Sprache, welche Website oder Anwendung sie benötigen; Ionos erstellt daraus einschließlich Datenbank und Geschäftslogik ein funktionsfähiges Produkt. Die Tarife liegen zwischen 20 und 50 € im Monat. Zusammengeführt werden die Anwendungen in „Momentum“, einer Plattform, die künftig Kommunikation, Website, Marketing, Buchungen, CRM und Dokumente verknüpfen soll. Je mehr Bausteine ein Kunde nutzt, desto höher dürften Umsatz je Kunde und Wechselhürden ausfallen.

Die finanzielle Basis trägt. Allein im ersten Halbjahr kamen netto 280.000 Kunden hinzu - fast so viele wie im gesamten Jahr 2025. Im zweiten Quartal stieg der Umsatz um 8,1 % auf 352,7 Mio. €, das Cloudgeschäft legte um 19,5 % zu. Das bereinigte EBITDA wuchs wegen vorgezogener Marketingausgaben zwar nur um 2,3 % auf 127 Mio. €, die Marge erreichte dennoch knackige 36 %. Für 2026 erwartet Ionos nun rund 8 % mehr Umsatz, ein bereinigtes Ergebnis von etwa 530 Mio. € und eine Marge von 37 bis 38 %. 

Auch die Bilanz eröffnet Spielraum für Wachstum. Der Verschuldungsgrad liegt lediglich bei 1,4. Gesucht werden jetzt größere Übernahmeziele aus dem europäischen Webhosting- und Produktivitätsgeschäft; Zukäufe um jeden Preis schließt das Management allerdings aus. 

Fazit: Mit einem 2027er-KGV von 16 ist die Aktie kein Schnäppchen und rund 20 % teurer als der Branchendurchschnitt. Für ein Unternehmen mit guter Marktstellung und einem margenstarken Abo-Modell mit beschleunigtem Wachstum ist das Aufgeld aber gerechtfertigt. Da auch der charttechnische Aufwärtstrend intakt ist und den Titel mittelfristig wieder zu alten Hochs über 42 € tragen könnte, erscheinen Käufe weiterhin lohnenswert. (LAW)

Datacenter

Vom Bitcoin-Miner zum KI-Vermieter 

In den USA wächst die politische Front gegen neue Rechenzentren. Von New York über Pennsylvania bis Texas bremsen oder stoppen Gouverneure quer durch alle Parteigrenzen den Anschluss neuer Anlagen ans Stromnetz. Mancherorts gilt ein Moratorium, andernorts landen Anträge auf Netzanschluss auf dem Prüfstand oder fliegen aus beschleunigten Verfahren. Für den Bau von KI-Kapazitäten bedeutet das Verzögerung und höhere Kosten, vor allem für Betreiber, die ihre Standorte erst noch erschließen und ans Netz bringen müssen. Ins Rampenlicht rücken damit ausgerechnet jene, die man dort kaum erwartet hätte: die Bitcoin-Miner.

Ihr Geschäft galt lange als Zockerei am Rand des Finanzsystems. Der Kurs der geschürften Bitcoins bestimmte die Erlöse, die mit jedem Ausschlag der Kryptomärkte schwankten. Doch die Miner sitzen auf einem Gut, das für die KI-Welt zur knappen Ressource geworden ist: gesicherter Zugang zu großen Mengen Strom, bereits ans Netz angeschlossen, oft in Regionen mit günstiger und reichlich vorhandener Erzeugung. Um genau diesen Zugang ringen klassische Entwickler jahrelang, die Miner haben ihn längst. Wer seine Hallen von Bitcoin-Rechnern auf GPU-Cluster umrüstet und die Fläche samt Strom langfristig an Technologiekonzerne vermietet, kann damit schwankende Schürf-Erlöse gegen planbare Mieten tauschen. Aus Minern werden Vermieter. Drei Werte haben diesen Wandel am weitesten getrieben.


Iren: Strom trifft eigene Cloud

Iren hat den Umbau am konsequentesten vollzogen und setzt dabei auf zwei Standbeine: Vermietung und eigener GPU-Cloud-Betrieb. Rund 150.000 Grafikprozessoren sind installiert oder bestellt, das gesicherte Stromportfolio reicht an 5 GW heran und stammt überwiegend aus regenerativen Quellen. Im Zentrum steht ein Fünf-Jahres-Vertrag mit Microsoft über 9,7 Mrd. $, dazu kommen eine breite Partnerschaft mit Nvidia und weitere Abnehmer aus der KI-Szene wie Perplexity und Figure AI. Die angestrebte jährliche Erlös-Run-Rate liegt bei über 4 Mrd. $, davon rund 85 % vertraglich unterlegt. Diese Run-Rate ist allerdings eine Zielgröße. In den Büchern landet sie erst, wenn die Prozessoren geliefert, in Betrieb genommen und vom Kunden abgenommen sind. 

Die Quartalszahlen bleiben deshalb sprunghaft und werden von Bewertungseffekten aus Wandelanleihen überlagert. Immerhin decken Kundenvorauszahlungen einen erheblichen Teil der Hardwarekosten und nehmen den Druck, jeden Ausbau über neue Aktien zu finanzieren. Für Iren spricht das doppelte Standbein und ein Stromvorrat, der noch Jahre Wachstum trägt. Die größte Gefahr liegt in der Umsetzung: Verzögerungen beim Ausbau zweier Standorte könnten die Erlöse nach hinten schieben. Dennoch: Wer den Wandel vom Miner zum KI-Infrastrukturbetreiber am breitesten spielen will, ist hier richtig. Spekulativ kaufen. (CM)


Cipher: Ankermieter AWS und Fluidstack

Bei Cipher Digital lässt sich der reine Vermieter-Fall am klarsten besichtigen. Zwei Ankermieter tragen das operative Geschäft. Amazon Web Services hat einen 15-Jahres-Vertrag über rund 5,5 Mrd. $ unterschrieben, der Google-gestützte Cloud-Anbieter Fluidstack einen Zehnjahresvertrag über etwa 3,8 Mrd. $. Google sichert einen erheblichen Teil der Fluidstack-Verpflichtungen ab und hält gut 5 % an Cipher. Der kontrahierte Auftragsbestand summiert sich damit auf rund 9 Mrd. $. Der erste Standort, Black Pearl, liefert bereits Mietertrag, zwei Monate früher als geplant. Der Standort Barber Lake folgt im Herbst, das größte und über eine eigene Anleihe durchfinanzierte Projekt Stingray Anfang 2027. 

Der oft zitierte Schuldenberg von rund 6 Mrd. $ verliert bei näherem Hinsehen an Schrecken: Der Großteil steckt in insolvenzfernen Projektgesellschaften, deren Anleihen allein aus den jeweiligen Mietverträgen bedient werden. Auf Konzernebene stehen etwa 1,47 Mrd. $ Rückgriffsschulden gut 830 Mio. $ freier Liquidität gegenüber. Diese Struktur entspricht der eines projektfinanzierten Infrastrukturentwicklers. Das Hauptrisiko ist die Mieterkonzentration: Ein dritter Großmieter bleibt ungenannt und der Auftragsbestand wird nicht nach Gegenpartei aufgeschlüsselt. Läuft die Umsetzung nach Plan, wandelt sich der frühere Kryptowert vollends zum Infrastrukturvermieter. Kaufen. (CM)


Galaxy: Krypto mit Infrastruktur-Motor

Galaxy Digital bringt einen zusätzlichen Vorzug mit: Das Unternehmen ist zugleich ein etablierter Digital-Asset-Konzern mit Handel, Vermögensverwaltung und institutionellen Produkten, der Rechenzentrums-Arm diversifiziert bewusst weg vom schwankungsanfälligen Krypto-Zyklus. Auf dem firmeneigenen Campus in West-Texas hat der spezialisierte Cloud-Anbieter CoreWeave die vollen 800 MW genehmigter Leistung über 15 Jahre gemietet, mit über 1 Mrd. $ erwarteter durchschnittlicher Jahresmiete. Die erste Phase über 133 MW ist termin- und budgetgerecht geliefert und seit dem zweiten Quartal erlöswirksam. Für das dritte Quartal stellt das Management daraus rund 80 Mio. $ Mieterlös bei einer Marge auf Projektebene von über 90 % in Aussicht. 

Die Pipeline reicht über 5 GW hinaus, Nvidia hält gut 11 %. Hier fließt also bereits Geld, während viele Wettbewerber noch bei Ankündigung bleiben. Zu beachten ist die Doppelnatur des Konzerns. Das Digital-Asset-Geschäft leidet unter schwachen Kryptomärkten und drückte zuletzt das ausgewiesene Ergebnis, während der Rechenzentrums-Teil erst anläuft. Die Genehmigung weiterer Kapazität in Texas hängt zudem an regulatorischen Prüfungen. Wer den Wandel mit einem breiter aufgestellten Haus spielen möchte, findet bei Galaxy die Mischung aus laufendem Krypto-Geschäft und wachsendem Infrastruktur-Standbein. Wegen der Krypto-Komponente spekulativ kaufen.

Fazit: Der gemeinsame Nenner der drei Werte: Man ist schon am Stromnetz und bietet damit genau das, wonach der KI-Boom am dringendsten sucht. Ihr gemeinsames Risiko ist der Zeitplan, denn die versprochenen Erlöse werden erst mit termingerechter Fertigstellung real. Wer das einkalkuliert und die zwischenzeitliche Volatilität aushält, spielt mit diesem Trio eine der spannendsten Verschiebungen des laufenden Börsenjahres. (CM)

Material/Rohstoffe


IBU-tec: Wichtig in der Wertschöpfungskette

Das Spezialchemieunternehmen aus Weimar, entstanden in den 1990er-Jahren, entwickelt sich vom Auftragsfertiger eher kleiner Mengen in den industriellen Maßstab hinein. Man hatte sich beim Thema Batteriematerial früh auf LFP (Lithium-Eisenphosphat) fokussiert. Die „Story“ begleiten wir seit Dezember 2022, wurden zweimal mit unterschiedlichem Erfolg ausgestoppt und wollen nun das dritte Engagement starten. Weiterhin ist Geduld ratsam, auch wenn das Vorankommen seit Oktober 2025 mit der vertraglichen Bindung an die zuständige Volkswagen-Tochter PowerCo gut abgedeckt ist. An der Börse hatte diese Bindung direkt zum neuen, sehr kräftigen Kursanstieg geführt.

Der H1-Umsatz des Materialspezialisten ist nun um 4,2 % auf 19,7 Mio. € gewachsen. Erhaltene Meilensteinzahlungen im Millionenbereich sind darin nicht enthalten. Sie zeigen sich als erhöhte liquide Mittel (9,7 Mio. € gegen 1,1 Mio. € vor zwölf Monaten) in der Bilanz zur Jahresmitte. 

Operativ ist IBU-tec auf Kurs für eine EBITDA-Marge von 7 bis 10 % bei einem geplanten Jahresumsatz von 37 bis 39 Mio. €. Im Vordergrund steht weiterhin der Aufbau der Anlage zur Fertigung von LFP-Kathodenmaterial in Bitterfeld-Wolfen. Als europaweit Größte dieser Art soll sie ab 2028 eine Jahreskapazität von 15.000 Tonnen erreichen. 
Bis 2030 plant IBU-tec einen Konzernumsatz von 120 bis 140 Mio. €, davon 85 bis 90 Mio. € im Batteriebereich. CEO Jörg Leinenbach betont die Rolle des Unternehmens bei Batteriematerial als „einziger möglicher Partner in Europa“ mit Produktionskapazitäten im industriellen Maßstab.

Wir stufen IBU-tec auch beim Börsenwert von aktuell 71 Mio. € als strategische Beteiligung an einer wichtigen Wertschöpfungskette ein. Im Rückblick ist festzustellen, dass wir 2022 bei einem Börsenwert von 170 Mio. € gestartet waren und seitdem der Aktienkurs von 35 auf 5,50 € zurückgekommen war. Vor fast vier Jahren hatten wir außerdem dokumentiert, dass schon für 2025 beim Umsatz mindestens 102 Mio. € angepeilt wurden. Wir schließen daraus nur auf hohe Volatilität des Geschäfts und ordnen den Kauf erst recht als „strategisch“ ein. Das neue Kauflimit 14,50 € (siehe Kasten) gilt für den Einstieg mit typischem Anfangsvolumen. (HG)


AMG Critical Materials: Zweitnotiz ohne Kapitalmaßnahme

Noch 2026 soll die Listung in Frankfurt mehr deutsche Anleger anziehen. Zudem: AMG betreibt neun deutsche Standorte, man investiert etwa in Bitterfeld (Produktion von Lithiumhydroxid). Im Q2 wuchs das bereinigte EBITDA um 30 % auf 92 Mio. $, für 2026 lautet das EBITDA-Ziel nun 230 bis 250 Mio. $. Bei KGV 9 (2027) weiterhin spekulativ kaufen. (HG)

Anleihen, ETFs & Co


Das Krypto-Comeback

Schocktherapie für Bitcoin und Co. Die jüngsten Verwerfungen an den Anleihemärkten mit steigenden Renditen vor allem langlaufender Staatsanleihen, ob in den USA oder andernorts, haben den zuletzt faktisch am Boden liegenden Kryptomarkt wie mit einem Defibrillator wieder ins Leben geholt. Bitcoin allein kletterte binnen weniger Tage um rund 25 %. Auslösendes Moment waren die wieder deutlich zugenommenen Sorgen rund um die Staatsverschuldung. Außerdem kamen Ängste auf, dass sich solche Firmen übernehmen könnten, die am Anleihemarkt ihre angepeilten milliardenschweren KI-Investitionen refinanzieren wollen. Und man merkte: 

Es genügte nur dieser Funke mit entsprechendem Kurs-Rebound, um massiv Shortseller aus den Kryptowährungen zu treiben. Das führte am Ende auch zu wieder steigenden Zuflüssen bei entsprechenden ETFs, Rückeroberungen wichtiger Chartmarken und dadurch erneut steigender Nachfrage. Folge: Nicht nur die Kurse der Kryptowährungen stiegen massiv, sondern auch die Aktien derer, die davon leben, ob als Handelsplattformen, Infrastruktur oder Nutzer. Auf dieser Basis bietet sich jetzt auch ein Investment in einen entsprechend aufgestellten ETF an, wenngleich weiterhin mit stark spekulativer Note. Passend der VanEck Crypto and Blockchain Innovators UCITS ETF. (CM)


Walmart: Substanz für morgen

Der weltgrößte Einzelhändler hat solide Zahlen vorgelegt und dennoch folgte der schwächste Handelstag seit über vier Jahren. Der Gewinn je Aktie lag mit 0,81 $ über den Erwartungen, der Umsatz stieg um 5,9 % auf 187,9 Mrd. $. Die Jahresprognose wurde angehoben. Gebremst wurde die Stimmung von den flächenbereinigten US-Umsätzen, die nur um 2,6 % zulegten, der geringste Zuwachs seit Anfang 2020. Belastend wirkten gedeckelte Preise für zehn Medikamente infolge des Inflation Reduction Acts. 

Doch selbst ohne den Gesundheitsbereich blieb das Wachstum unter den Schätzungen, was auf ein angespanntes Konsumklima hindeutet. Unter der Oberfläche zeigt sich aber Substanz: Das US-Online-Geschäft sprang um 24 %, das margenstarke Werbegeschäft gewinnt an Gewicht, das bereinigte operative Ergebnis wuchs zweistellig. Walmart investiert gezielt in niedrige Preise, um Marktanteile zu gewinnen, auch bei wohlhabenderen Kunden. Das kostet kurzfristig Marge und dürfte die Aktie volatil halten. Die Weichen für späteres, stärkeres Wachstum sind jedoch gestellt. Wer die Bonität des Konzerns nutzen und die Kursschwankungen der Aktie meiden möchte, findet auf der Anleihenseite attraktive Konditionen. Die bis 2038 laufende Dollar-Anleihe rentiert mit rund 5,18 % und bietet bei kleiner Stückelung erstklassige Schuldnerqualität. Kaufen. (CM)

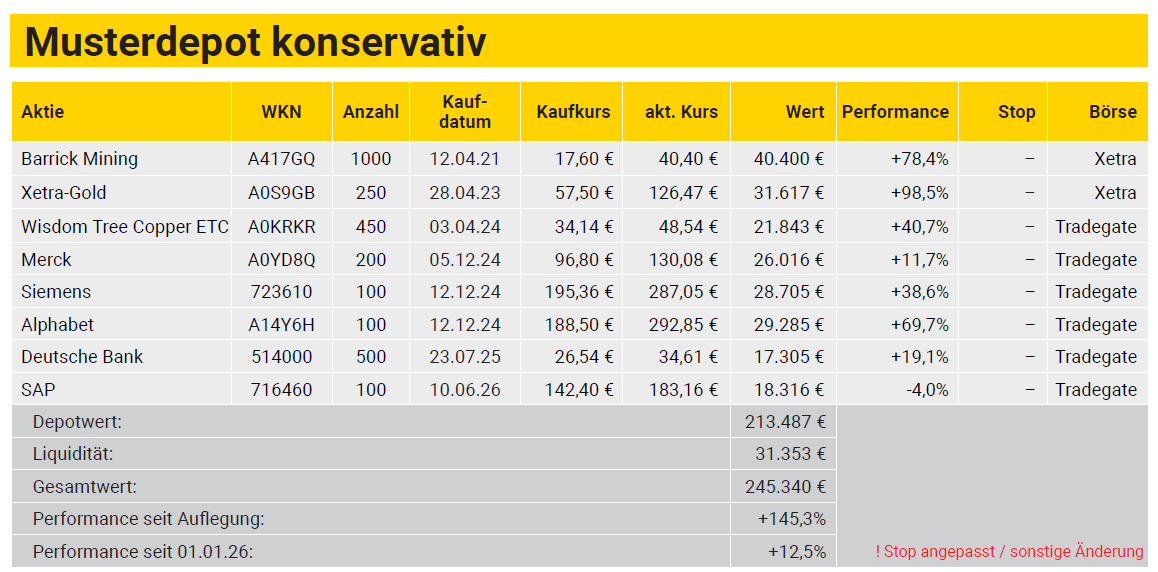
KONSERVATIVES MUSTERDEPOT

Einen Dämpfer erhielt am Mittwoch SAP, als die UBS von einer Kaufempfehlung auf „neutral“ wechselte.

Das inzwischen erreichte Kursniveau sei „vernünftig“, die Anlegerstimmung bleibe aber fragil. Dieses Risiko gehen wir ein, weiter halten.

Depot:


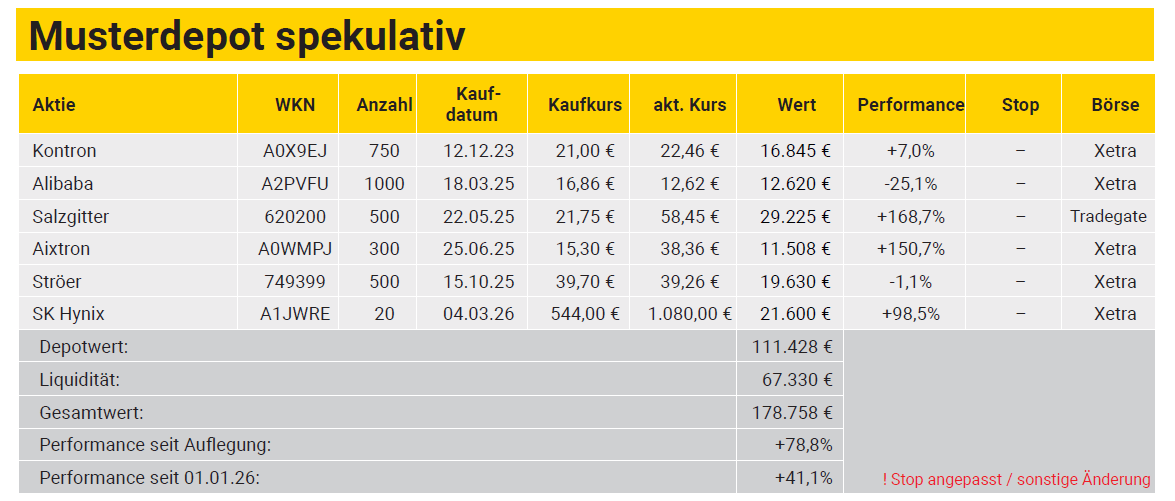
SPEKULATIVES MUSTERDEPOT

Alibaba hat frische Aktien im Wert von umgerechnet 10,2 Mrd. USD zwecks Finanzierung von Investitionen in KI-Infrastruktur emittiert.

Es sind 710 Mio. Stück zu 112,70 HKD gegenüber 123 HKD bei Bekanntgabe der Pläne. Kurz zuvor hatte Alibaba erklärt, dass im Juni-Quartal der Investitionsaufwand um 75 % gestiegen sei. Der Kursdämpfer ist übertrieben: Die Tatsache, dass hohe Investitionen erforderlich sind, war lange bekannt.

Bei Aixtron machte sich ein positives Analystenkursziel von JPMorgan als positiver Kursspike bemerkbar. Die US-Bank blieb bei „Overweight“.Sie geht davon aus, dass auch die zurzeit schwächeren Bereiche Galliumnitrid und Siliziumcarbid demnächst anziehen werden und zur aktuell besser laufenden Optoelektronik aufholen. 

Die Aktie von SK Hynix hat vom Nvidia-Quartalstermin direkt profitiert. Zudem haben die Südkoreaner im US-Bundesstaat Indiana mit dem Bau einer Advanced-Packaging-Fabrik für die Speicherart HBM begonnen. Am Standort West Lafayette investiert man ca. 3,9 Mrd. $. SK Hynix ist in den USA bisher mit Forschung und Kundendienst vertreten. (HG)

Depot:


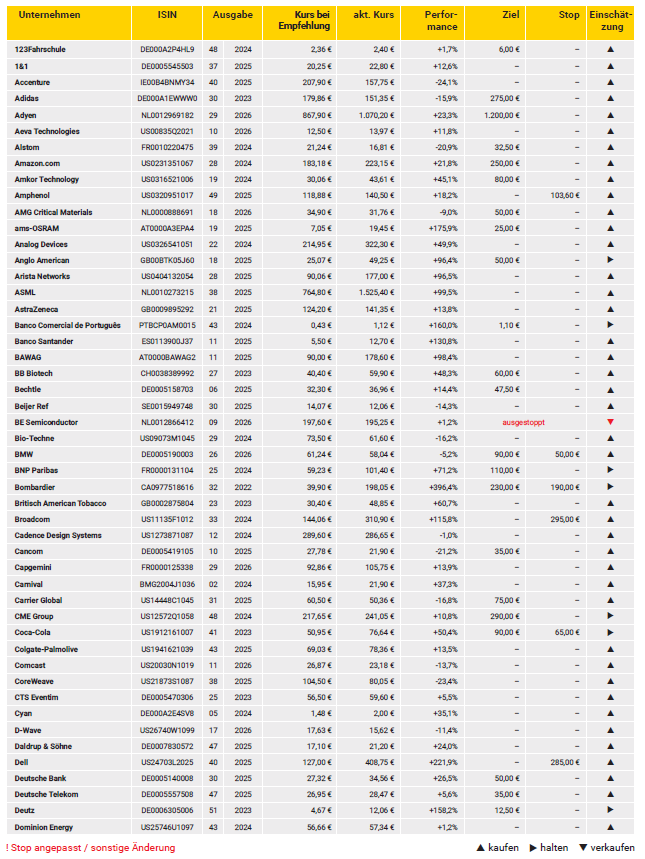
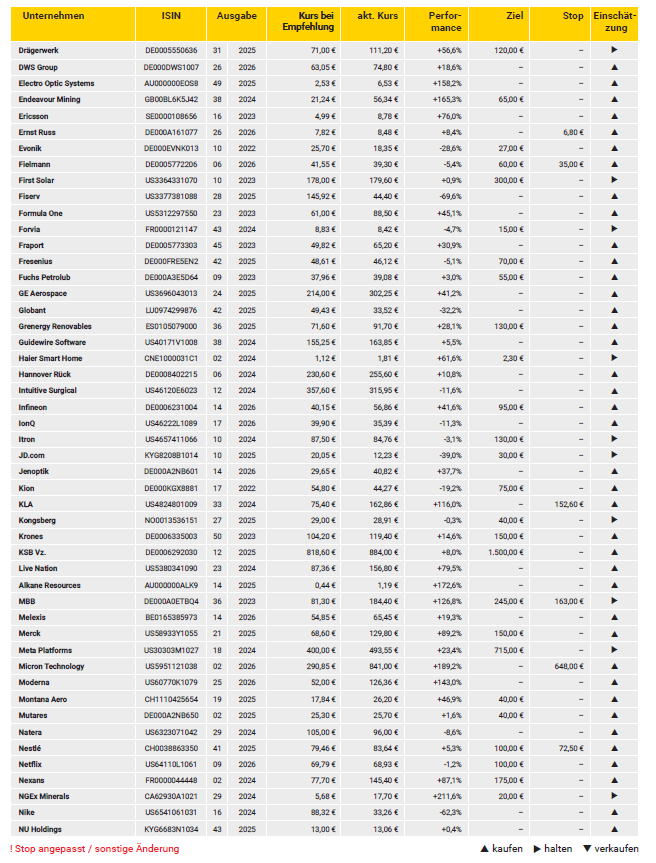
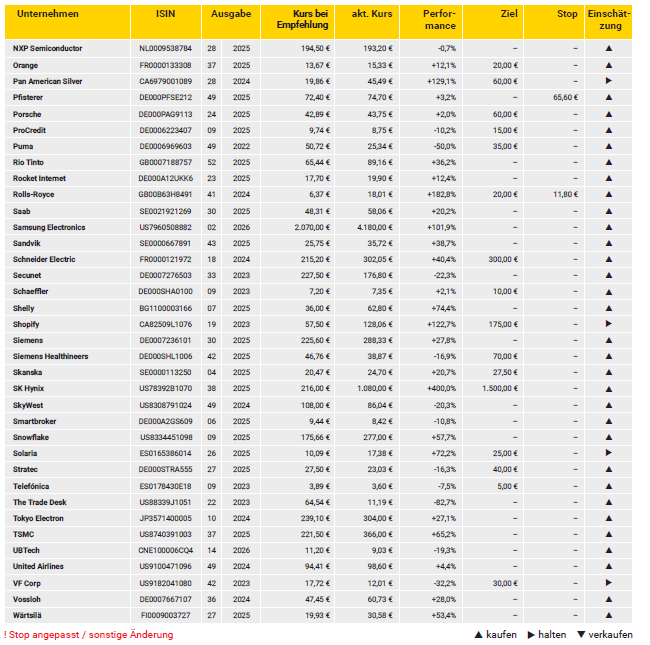
EMPFEHLUNGSLISTE

Teil I:


Teil II:


Teil III:


Impressum

Redaktion

Redaktionsteam: Helmut Gellermann (HG) | Markus Horntrich (MH) | Carsten Müller (CM) | Lars Winter (LAW)
Redaktionsleitung: Volker Schulz

Verlag und Abo-/Leser-Service

Verlag: Hans A. Bernecker Börsenbriefe GmbH | Schiessstr. 55 | 40549 Düsseldorf
Geschäftsführer: Michael Hüsgen | AG Düsseldorf HRB 88070

Abo-/Leser-Service: Bernecker Börsenbriefe | Westerfeldstr. 19 | 32758 Detmold
Tel.: 0211.86417-40 | Mail: abo@bernecker.info

Disclaimer

Der Frankfurter Börsenbrief erscheint wöchentlich. Vervielfältigung und Weiterverbreitung sind nicht erlaubt. Kein Teil darf (auch nicht auszugsweise) ohne unsere ausdrückliche vorherige schriftliche Zustimmung auf elektronische oder sonstige Weise an Dritte übermittelt, vervielfältigt oder so gespeichert werden, dass Dritte auf sie zugreifen können. Jede im Bereich eines gewerblichen Unternehmens veranlasste (auch auszugsweise) Kopie, Übermittlung oder Zugänglichmachung für Dritte verpflichtet zum Schadensersatz. Dies gilt auch für die ohne unsere Zustimmung erfolgte Weiterverbreitung. ALLE RECHTE VORBEHALTEN.

Der Inhalt ist ohne Gewähr. Alle Informationen beruhen auf Quellen, die wir als zuverlässig erachten. Sie dienen der aktuellen Information und journalistischen Veröffentlichung ohne letzte Verbindlichkeit; die Informationen stellen insbesondere keine individuelle Beratung oder Empfehlung dar und begründen keine Haftung. Die vergangene Entwicklung besprochener Finanzinstrumente ist nicht notwendigerweise maßgeblich für die künftige Performance.

Risikohinweis: Alle Börsen- und Anlagegeschäfte sind grundsätzlich mit Risiken verbunden. Verluste (bis hin zum Totalverlust) können nicht ausgeschlossen werden. Der Leser sollte die von den Banken herausgegebene Informationsschrift „Basisinformationen über Wertpapiere und weitere Kapitalanlagen“ sorgfältig gelesen und verstanden haben. Weitere rechtliche Hinweise finden Sie auf unserer Internetseite www.bernecker.info unter RECHTLICHES > Impressum / AGB.

Kurs-Charts werden zum Großteil mit Unterstützung von Stock3 und Tai-Pan erstellt. Infos: https://inside.stock3.com/events/bernecker | https://tai-pan.lp-software.de/bernecker. Layout-Bilder: Adobe Stock und Canva