Sie lesen die Ausgabe: Der Aktionärsbrief vom 02.09.2026

Nr. 36/26 Der Aktionärsbrief

Bernecker Briefkopf
Actienboerse Briefkopf

Jackson Hole / Nvidia


Sehr geehrter Aktionär!

Jackson Hole und Nvidia lieferten die medialen Schlagzeilen der letzten Woche. Wirklich überrascht sind wir nicht. Warsh agiert auf zwei Ebenen. Kurzfristig klang er eher hawkish (Zinsen rauf, Gold runter war der Effekt), langfristig versuchte er die Fed stärker auf strukturelle Veränderungen wie KI und Produktivität auszurichten.

Die Fed beginnt KI und Produktivitätsgewinne systematisch in ihr wirtschaftliches Denken einzubauen. Warsh bezeichnete sie ausdrücklich als „new factor of production“. Wenn Unternehmen mit derselben Zahl an Beschäftigten deutlich mehr produzieren können, steigt das mögliche Wachstum der Wirtschaft. Höhere Löhne müssen dann nicht automatisch höhere Inflation bedeuten. Gleichzeitig könnte die Wirtschaft über Jahre stärker wachsen, als es die alten Modelle der Notenbanken unterstellen. Parallel dazu:

Nvidia liefert parallel den Beweis dafür, wie groß diese Transformation bereits ist. Der Konzern erwartet für das kommende Jahr rund 70 % Umsatzwachstum. Die Nachfrage nach Rechenleistung wächst sogar noch schneller, wird aber durch fehlende Chips, Strom und Rechenzentren begrenzt. Hyperscaler, KI-Labore und Infrastrukturinvestoren mobilisieren dafür inzwischen Hunderte Milliarden Dollar. Fakt ist: In einer Blase wird Angebot aufgebaut, bevor ausreichend Nachfrage vorhanden ist. Im KI-Markt erleben wir momentan das Gegenteil. Deshalb:

Das Emissionsvolumen der Magnificent Seven hat inzwischen eine Größenordnung erreicht, die selbst für die staatlichen Anleihemärkte relevant wird. Die Tech-Konzerne ziehen gewaltige Kapitalbeträge an sich und konkurrieren damit direkt mit Staaten um langfristige Finanzierung. Warsh kann also machen, was er will. Ohne den massiven Rückkauf von Anleihen (QE) einerseits oder eine deutliche Haushaltskonsolidierung der USA mit Abschwächung der Wirtschaft ist der Zinsanstieg nicht aufzuhalten.Denkbar ist deshalb:

Die Fed vollzieht im September einen Alibi-Zinsschritt nach oben. Dieser wird inzwischen zu 60 % erwartet. Folge wäre aufgrund gewisser Konjunkturängste nebst höherer Glaubwürdigkeit eine kurze Verschnaufpause/Rücksetzer am langen Zinsende. Wirklich nachhaltig etwas bewegen lässt sich damit dennoch nicht. Zurück zu Nvidia:

Nvidia hat diesmal das bekannte Muster durchbrochen, nach guten Zahlen trotzdem zu fallen. Der Grund war weniger die eigentliche Quartalsüberraschung. Umsatz und Gewinn lagen nur rund 4 bzw. 6 % über den Erwartungen. Entscheidend war der Ausblick: Für das Geschäftsjahr 2027/2028 stellt Nvidia rund 70 % Umsatzwachstum in Aussicht. CFO Colette Kress spricht von einer weiteren Beschleunigung der Nachfrage, obwohl Nvidia bereits eine enorme Umsatzbasis erreicht hat. Für den gesamten KI-Komplex ist der Ausblick ein wichtiges Signal und sollte den Chip-Sektor nach den kräftigen Rücksetzern seit Ende Juni stabilisieren. (VS)
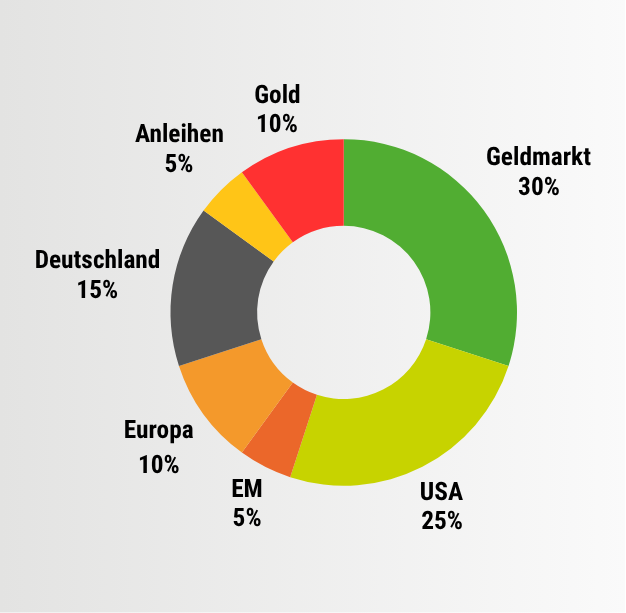
LogBuch

Die Märkte haben sich nach Jackson Hole und steigenden Ölpreisen nebst neuen Jahreshochs für viele "weiche" Rohstoffe weiter auf das Thema Zins und Inflation eingeschossen.

Das belastet in Kombination mit niedrigen Cashquoten und hoch gehebelten Aktienmärkten die Indizes. Vor diesem Hintergrund hat auch Gold seine Spitze bis fast 4.700 $ wieder deutlich korrigiert. Wir hatten einen komplizierten September bereits avisiert. (VS)

Asset Allocation


Schlaglichter:

Finanzmärkte im Bann zweier Ereignisse 

Ölpreisanstieg belastet Airlines zunehmend 

An den Agrarmärkten tut sich was
 
JOST WERKE: Starke Präsentation auf den Hamburger Investorentagen 

MITSUBISHI ELECTRIC: Korrektur als Kaufchance? 

Neuaufnahme im America First Depot 

Sondermüllentsorgung: Wir nehmen 5 Titel unter die Lupe

BörsenWelt

Die Wirtschaftsstimmung im Euroraum hat sich im August überraschend deutlich verbessert.

Der Economic Sentiment Indicator stieg um 1,3 Punkte auf 98,4 Punkte und erreichte damit den höchsten Stand seit Januar. Erwartet worden waren lediglich 97,5 Punkte. Es war bereits der vierte Anstieg in Folge. Trotz der Verbesserung bleibt der Index unter seinem langfristigen Durchschnitt von 100 Punkten. Positiv ist vor allem, dass das Vertrauen in allen Wirtschaftssektoren zunahm. Die Konjunkturentwicklung in den beiden größten Volkswirtschaften des Euroraums bleibt dagegen uneinheitlich. Frankreichs Wirtschaft stagnierte im zweiten Quartal, nachdem zunächst ein Wachstum von 0,2 % gemeldet worden war. Für Deutschland wurde das Wachstum dagegen von 0,2 auf 0,3 % nach oben revidiert. Fazit: Die Stimmungsaufhellung ist ein positives Signal für die europäische Konjunktur und grundsätzlich auch für die Aktienmärkte. Von einem kräftigen Aufschwung kann angesichts eines ESI unter 100 Punkten und der schwachen Entwicklung Frankreichs aber noch keine Rede sein. (OK)

Der kräftige Anstieg der Ölpreise wird für die Airlines zunehmend zum Problem.

Nach der erneuten Eskalation zwischen den USA und Iran stieg Brent am Dienstag zeitweise auf rund 92,35 $ je Barrel. Kerosin zählt nach den Personalkosten zu den größten Kostenblöcken der Fluggesellschaften. Besonders belastend ist derzeit, dass die Kerosinpreise wegen knapper Raffineriekapazitäten deutlich stärker gestiegen sind als Rohöl.

Auch Absicherungsgeschäfte schützen nur bedingt vor höheren Treibstoffpreisen. Lufthansa beispielsweise sichert den Bedarf über einen Zeitraum von bis zu 24 Monaten mehrheitlich mit Instrumenten auf Gasöl und Rohöl sowie mit Optionskombinationen ab. Damit wird auch das Risiko aus den Preisunterschieden zu Kerosin teilweise abgesichert. Ende 2025 waren rund 76 % des erwarteten Treibstoffbedarfs für 2026 abgesichert, für 2027 bisher nur 29 %. Steigen die Preise längerfristig, laufen bestehende Sicherungen sukzessive aus und neue Geschäfte werden auf einem höheren Preisniveau abgeschlossen. Selbst für 2026 bleibt ein erhebliches Restrisiko: Ein um 10 % höherer Kerosinpreis gegenüber dem Jahresendniveau 2025 würde den Treibstoffaufwand nach Absicherung noch um rund 409 Mio. € erhöhen.

Wie stark die Belastung ausfallen kann, zeigt die portugiesische Fluggesellschaft TAP. Im ersten Halbjahr entstand ein Verlust von 99,2 Mio. €, während die Treibstoffkosten um 18,7 % stiegen. Airlines dürften einen Teil der Mehrkosten über höhere Ticketpreise weitergeben. Das trifft vor allem preissensible Kunden und damit besonders Billigflieger. Im Premiumsegment ist die Preissetzungsmacht größer. Fazit: Teures Kerosin drückt auf die Margen und macht höhere Ticketpreise immer wahrscheinlicher. (OK)


Der globale Bond-Sell-off beschleunigt sich.

Nicht nur die amerikanischen Treasuries sind betroffen. Die Rendite zehnjähriger britischer Staatsanleihen sprang auf 5,25 % und damit auf den höchsten Stand seit der Finanzkrise. In Japan erreichte die Rendite zehnjähriger Staatspapiere zeitweise 3 %. Solche Niveaus gab es dort seit 1996 nicht mehr. In Deutschland erreichen die 10-jährigen Laufzeiten mit über 3,3 % das Niveau aus März 2011. Wie auf Seite 1 beschrieben sind diese Trends nun schwer zu stoppen. Das bedeutet herbe Kursverluste für langlaufende Anleihen (z. B. US-Treasury 1,125 % bis August 2040 von August 2020 mit - 40 %!) und ETFs bzw. Fonds, die in solchen Papieren investieren. Solange die Konjunktur nicht nach unten dreht und die Unternehmensgewinne steigen, kommen die Aktienmärkte damit klar, zumal es keine Alternative gibt. Wird es zu schnell zu steil, droht aber auch den Aktienmärkten Ungemach. Für den Herbst liegt darin zumindest das Korrektur-Risiko nebst tiefen Cash-Quoten der Fonds sowie hohen Margin-Debts. Wir hatten das Thema schon im August erläutert. Fazit: Zurückhaltung für den September ist angebracht. (VS) 

An den Agrarmärkten tut sich etwas.

Weizen, Soja, Baumwolle, Kakao oder Zucker erreichen neue Jahreshochs. Beim Weizen sorgen die Risiken rund um das Schwarze Meer und Ernteprobleme für Nervosität, bei Soja trifft eine kräftige chinesische Nachfrage auf Zweifel an den US-Erträgen. Baumwolle leidet unter schwierigen Bedingungen in wichtigen US-Anbaugebieten, während die Kakaoernte in Westafrika erneut mit Wetterproblemen und Pflanzenkrankheiten zu kämpfen hat. Bei einem sehr starken El Niño könnte der bislang erwartete kleine Überschuss am Weltzuckermarkt ebenso schnell verschwinden. Noch wird der Preisanstieg überwiegend von den spezifischen Problemen der einzelnen Märkte getragen. Sollten sich die El-Niño-Prognosen bestätigen und in den kommenden Monaten erste Ernteprognosen nach unten korrigiert werden, wird die Rally fett. Fazit: Das Inflationsthema bleibt uns erhalten. Der Blick auf die eine oder andere Agraraktie sollte sich auszahlen (s. Seite 8). (VS)

BörsenParkett: Deutschland: JOST WERKE


Deutschland: JOST WERKE (ISIN: DE000JST4000; 60 €) mit viel Qualität und starker Perspektive.

Das Management hat sich auf den Hamburger Investorentagen stark präsentiert. Wir waren für Sie vor Ort und fassen zusammen: 

Das Unternehmen hat sich in den vergangenen Jahren deutlich verändert. Aus dem klassischen Zulieferer für Truck und Trailer ist ein breiter aufgestellter Systemanbieter für Transport, Landwirtschaft nebst Bau, Infrastruktur und Mining geworden. Darin liegt ein wesentlicher Teil der Investmentstory. Das traditionelle Lkw-Geschäft ist stark zyklisch und von hohem Preisdruck geprägt, das Off-Highway-Geschäft (50 % des Umsatzes) bietet dagegen strukturell höhere Margen und zusätzliche Wachstumschancen. 

Im ersten Halbjahr 2026 erzielte Jost mit 857 Mio. € den höchsten Halbjahresumsatz der Firmengeschichte. Das organische Wachstum lag bei 9 %, die bereinigte EBIT-Marge bei 10,3 %. Damit bewegt sich das Unternehmen bereits innerhalb des langfristigen Zielkorridors von 10 bis 12 %. Bis 2030 sollen mehr als 2 Mrd. € Umsatz und ein bereinigtes Ergebnis je Aktie von 10 € erreicht werden. Für 2026 erwartet das Management rund 1,65 Mrd. € Umsatz.

Ein wichtiger Stabilisator ist der Aftermarket. Rund 30 % des Umsatzes entfallen auf Ersatzteile und Service. Dieses Geschäft ist margenstärker und deutlich weniger zyklisch als das Geschäft mit den Fahrzeugherstellern. Gleichzeitig hat Jost seine Kundenstruktur massiv verbreitert. Kein einzelner Kunde steht heute für mehr als 4 % des Konzernumsatzes. Vor wenigen Jahren lagen Daimler Truck oder Volvo noch bei jeweils mehr als 10 %. Heute zählen auch große chinesische, indische, brasilianische und amerikanische OEMs zu den wichtigsten Kunden.

Die zunehmende Automatisierung von Nutzfahrzeugen bietet neue Chancen. Künftig werden nicht nur Trucks, Landmaschinen und Mining-Fahrzeuge autonomer, sondern auch die Verbindungssysteme müssen elektronisch gesteuert und in die Fahrzeugarchitektur integriert werden. Globale OEMs werden solche Systeme nur mit wenigen weltweit aufgestellten Zulieferern gemeinsam entwickeln. Jost gehört dazu.

Fazit: Wir platzieren ein Kauflimit bei 59,80 € und eines bei 53 € für jeweils 50 % der Positionsgröße. Zielrichtung auf zwei Jahre sind 85 €. Das wären rd. 45 % Potenzial zzgl. rd. 2,7 % Dividendenrendite p. a. (VS)

Fundamentals Jost Werke

Börsenwert: 1,02 Mrd. €
Umsatz 26e: 1,65 Mrd. €
FCF 26e: 50,00 Mio. €
FCF 27e: 110 Mio. €
Dividende 26e: 1,64 €

Gewinn je Aktie in €:
2025: 5,52
2026e: 6,26
2027e: 7,05
2028e: 7,90
2029e: 8,75
2030e: 10,00

BörsenParkett: Japan: MITSUBISHI ELECTRIC


Japan: MITSUBISHI ELECTRIC (ISIN: JP3902400005; 5.521 JPY) - Korrektur lädt demnächst zum Kauf ein.

Den Konzern kennt man vor allem als klassischen japanischen Industriekonzern. Dieses Bild beginnt sich zu verändern. Neben dem traditionellen Geschäft mit Fabrikautomation, Klima- und Gebäudetechnik gewinnt Mitsubishi in drei wachstumsstarken Bereichen an Gewicht: KI-Rechenzentren, Verteidigung und Automatisierung. Noch sind diese Aktivitäten gemessen am Gesamtkonzern relativ klein. Sie wachsen aber deutlich schneller und könnten deshalb in den kommenden Jahren immer stärker den Gewinn und damit auch die Bewertung der Aktie bestimmen.

Den größten kurzfristigen Ergebnishebel liefert zunächst die Fabrikautomation. Mitsubishi produziert unter anderem Steuerungen, Antriebe und andere Komponenten, mit denen industrielle Anlagen automatisiert werden. Nach einer längeren Schwächephase zieht hier insbesondere die Nachfrage der Halbleiterindustrie wieder an. Gleichzeitig bleibt das Geschäft mit Klima-, Gebäude- und Haustechnik die stabile Ertragssäule. Für das laufende Geschäftsjahr bis März 2027 peilt Mitsubishi bei 6,2 Bio. Yen Umsatz einen bereinigten operativen Gewinn von rund 590 Mrd. Yen an. Das wären etwa 10 % mehr als im Vorjahr.

Spannender wird es bei den Rechenzentren für KI. Mitsubishi Electric liefert dafür Systeme zur Stromabsicherung, Batterien sowie große Kühlanlagen. Ein zweiter Hebel innerhalb der Rechenzentren ist weniger sichtbar, aber technologisch hochinteressant. Die enorme Datenmenge zwischen den einzelnen Rechnern kann zunehmend nicht mehr sinnvoll über herkömmliche Kupferleitungen transportiert werden. Stattdessen werden die Daten per Lichtsignal übertragen. Mitsubishi gehört bei den dafür benötigten Laserbausteinen bereits zu den Weltmarktführern. Hinzu kommt ein zweiter, bislang wenig beachteter Wachstumstreiber: Verteidigung. Japan erhöht seine Militärausgaben kräftig. Mitsubishi Electric ist inzwischen zum zweitgrößten Auftragnehmer des japanischen Verteidigungsministeriums aufgestiegen. Der Anteil an den vergebenen Aufträgen stieg zuletzt von 9 auf 17 %.

Fazit: Bei zweistelliger Gewinndynamik über die nächsten Jahre liegt das KGV für das nächste Geschäftsjahr um 19,8. Erstes Ziel auf 12 bis 18 Monate sind 7.000 YPY. Kaufbasis ca. 5.000 JPY. (VS)

Fundamentals Mitsubishi Electric

Börsenwert: 11.676 Bio. JPY
Umsatz 27e: 6.367 Bio. JPY
FCF27e:  410.000 Mrd. JPY
Dividende 26e:  65,94 JPY

Gewinn je Aktie in JPY:
2026: 198,3
2027e: 254,8
2028e: 284,2
2029e: 322,6
2030e: 363,5

BörsenParkett: USA: Neuaufnahme America First Depot: STERLING INFRASTRUCTURE


USA: Neuaufnahme America First Depot: STERLING INFRASTRUCTURE (ISIN: US8592411016; 456,10 $) - der Rechenzentrumsboom kommt hier zuerst an.

Sterling erschließt und bebaut die Grundstücke, auf denen Hyperscaler und Chiphersteller ihre Anlagen errichten, und liefert seit der Übernahme von CEC auch die Elektroinstallation. Das Segment E-Infrastructure steht inzwischen für 77 % des Konzernumsatzes nach 51 % vor einem Jahr.

Die Zahlen bestätigen den Trend. In Q2/26 stieg der Umsatz um 90 % auf 1,17 Mrd. $, der Nettogewinn um 120 % auf 155,8 Mio. $, das Ergebnis je Aktie auf 5,00 $ und bereinigt auf 5,80 $. Das bereinigte EBITDA erreichte 256,7 Mio. $. Für 2026 hebt das Management die Prognose auf 4,00 bis 4,15 Mrd. $ Umsatz und 19,70 bis 20,30 $ bereinigtes Ergebnis je Aktie an.

Die Bilanz gibt Sicherheit. 464,5 Mio. $ Barmittel stehen 268,7 Mio. $ langfristigen Schulden gegenüber, der operative Cashflow lag im ersten Halbjahr bei 328,0 Mio. $, davon flossen 35,3 Mio. $ in Aktienrückkäufe. Der kombinierte Auftragsbestand wuchs um 150 % auf 5,62 Mrd. $, organisch um 50 %, bei einem Book-to-Bill von 1,4.

Der Bewertungsabschlag ist der eigentliche Trumpf. Auf die eigene Prognose für 2026 kostet die Aktie das 23,5-Fache, auf die Schätzung für 2027 das 21-Fache. Comfort Systems USA wird mit dem 31-Fachen bezahlt, EMCOR mit dem 22,6-Fachen, beide wachsen langsamer. Das Risiko liegt in der Abhängigkeit von den KI-Budgets der Kunden, dazu drückt der margenschwächere CEC-Anteil die Segmentmarge auf 24 % nach 27 %.

Fazit: Die Korrektur mit mehr als einer Halbierung seit dem Top Anfang Juni hat den Titel auf ein Niveau gebracht, das Wachstum und Bilanz nicht mehr abbilden. Kauf bis 480 $, erstes Ziel 600 $ auf zwölf Monate. (BM)

Fundamentals Sterling Infrastructure

Börsenwert: 14,37 Mrd. $
Umsatz 26e: 4,1 Mrd. $
FCF 26e: 705 Mio. $
FCF 27e: 891 Mio. $
Dividende 26e:  -

Gewinn je Aktie in $:
2025: 10,88
2026e: 20,03
2027e: 25,61
2028e: 23,43
2029e: 20,06

PS: Bis 2029 wird ein freier Cashflow von 1,4 Mrd. $ im Konsens erwartet!

Wir bleiben bei der Thematik:

BörsenParkett: NVENT


NVENT (ISIN: IE00BDVJJQ56; 147,30 $) ist 2018 als Spin-off aus Pentair hervorgegangen und besitzt glänzende Perspektiven.

Milliarden werden in neue Rechenzentren investiert, doch die immer leistungsfähigeren Rechner benötigen auch eine völlig neue elektrische Infrastruktur und Kühlung. Ein aktuelles UBS-Research zeigt die Dimension: Ein klassisches Rechenzentrum kostet einschließlich Rechnertechnik rund 20 Mio. $ je Megawatt Leistung, bei einem KI-Rechenzentrum sind es bereits rund 50 Mio. $. Allein die Ausgaben für elektrische und mechanische Infrastruktur steigen von etwa 7,1 auf 8,6 Mio. $ je MW. Einer der klaren Profiteure ist nVent Electric.

Das Wachstum hat sich nochmals deutlich beschleunigt. Im zweiten Quartal stieg der Konzernumsatz um 53 % auf 1,47 Mrd. $. Der bereinigte Gewinn je Aktie sprang um 69 % auf 1,45 $. Der Auftragsbestand von 2,5 Mrd. $ gibt Sichtbarkeit bis ins Jahr 2027. Besonders interessant wird nVent durch die steigende Leistungsdichte der neuen KI-Rechner. Klassische Luftkühlung reicht zunehmend nicht mehr aus, weshalb Flüssigkeitskühlung an Bedeutung gewinnt. Noch werden erst etwa 10 bis 15 % der Rechenzentren mit Flüssigkeit gekühlt. Das lässt erheblichen Spielraum. nVent stimmt seine Produkt-Roadmaps bereits mit Nvidia und anderen Kunden bis 2030 ab. Wegen der hohen Nachfrage wird die Kapazität erneut erweitert. Für 2027 liegt das KGV bei 23. Wir sehen jahrelanges zweistelliges Wachstum. Kaufbasis 132 $, Ziel 210 $. (VS)

Der Zins- und ETF-Fuchs

Der "iShares Edge MSCI World Quality Factor UCITS"-ETF setzt auf Qualität.

Statt den MSCI World einfach nach Marktkapitalisierung abzubilden, konzentriert sich der ETF auf Unternehmen mit hoher Eigenkapitalrendite, geringer Verschuldung und stabiler Gewinnentwicklung. Gleichzeitig bleibt die Branchenverteilung relativ nah am Weltaktienmarkt. Damit sollen besonders profitable und finanziell solide Geschäftsmodelle stärker gewichtet werden.

Der ETF umfasst aktuell rund 300 Aktien und verwaltet gut 6,2 Mrd. $. Die fünf größten Positionen sind derzeit Microsoft, Apple, Nvidia, Visa und Meta Platforms. Dahinter folgt ASML.

Trotz des Qualitätsansatzes ist das Portfolio keineswegs defensiv. Technologieaktien haben weiterhin erhebliches Gewicht, sodass steigende Zinsen oder Rückschläge bei hoch bewerteten Wachstumswerten auch diesen ETF treffen können. Der Ansatz reduziert daher eher fundamentale Unternehmensrisiken als allgemeine Börsenrisiken. 

Positiv sind die niedrigen laufenden Kosten: Die Gesamtkostenquote beträgt lediglich 0,25 %. Fazit: Der ETF bietet eine überzeugende Möglichkeit, weltweit investiert zu bleiben und dabei gezielt auf profitable, bilanzstarke Qualitätsunternehmen zu setzen. (OK)

"iShares Edge MSCI World Quality Factor UCITS"-ETF

ISIN: IE00BP3QZ601
Kurs: 76,93 €
Volumen: ca. 6,2 Mrd. $
Replikation: physisch
Ertragsverwendung: thesaurierend
Kosten (TER): 0,25 % p. a.

Parkett-Geflüster


ALLIANZ (ISIN: DE0008404005; 451,60 €): Milliardenschwere Übernahme?

Offenbar führt Allianz seit Monaten Gespräche über einen Kauf des britischen Pannenhilfe- und Versicherungsunternehmens AA. Im Raum steht eine Bewertung von rund 5 Mrd. GBP. Auch EQT soll Interesse gezeigt haben. Strategisch wäre der Schritt nachvollziehbar: AA zählt 16,4 Mio. Kundenbeziehungen und erzielte zuletzt 1,505 Mrd. GBP Umsatz sowie 481 Mio. GBP bereinigtes EBITDA. Für Allianz ergäben sich Synergien mit LV= und Petplan, vor allem bei Kfz-Versicherungen, Pannenhilfe und Kundenvertrieb. Der Preis ist allerdings anspruchsvoll: Stonepeak stieg 2024 bei einer Unternehmensbewertung von rund 4 Mrd. GBP ein. Zudem bleibt AA trotz sinkender Verschuldung mit einem Verschuldungsgrad von 4,0 hoch gehebelt. Finanzielle Spielräume wären bei Allianz allerdings vorhanden. Fazit: AA passt strategisch gut, doch sollte Allianz beim Kaufpreis unbedingt konsequent bleiben. Ansonsten gäbe es vom Markt wohl eine "Ohrfeige" als Reaktion. (OK)

Unter der Lupe

Sondermüllentsorgung bleibt ein struktureller Wachstumsmarkt.

Schätzungen zufolge legt die weltweite Entsorgung gefährlicher Abfälle bis 2030 um ca. 6 bis 6,5 % p. a. zu. Auslöser: Strengere Umweltauflagen und wachsende Industrieproduktion. Neue Impulse kommen von PFAS-Sanierungen, Batterie- und Elektronikschrott sowie komplexen Abfällen aus Halbleiter-, Pharma- und Energietechnik. Das weltweite Elektronikschrottvolumen soll von 62 Mio. Tonnen 2022 auf 82 Mio. Tonnen 2030 steigen. 2022 wurden nur 22,3 % ordnungsgemäß gesammelt und recycelt. Knappes genehmigtes Behandlungs-, Verbrennungs- und Deponievolumen verschafft etablierten Betreibern zusätzlich Preissetzungsmacht. Der Markt wächst daher nicht explosionsartig, aber stetig und mit hohen Eintrittsbarrieren.


CLEAN HARBORS (ISIN: US1844961078; 315,25 $) ist der reinste börsennotierte Spezialwert.

Das Unternehmen sammelt, transportiert, behandelt, recycelt und entsorgt gefährliche Abfälle. Hinzu kommen Industrieservices, Notfalleinsätze sowie über Safety-Kleen die Sammlung und Wiederaufbereitung von Altöl. Die Stärke liegt im vertikal integrierten nordamerikanischen Netz aus genehmigten Anlagen, eigener Logistik und Verbrennungskapazitäten. Von 2022 bis 2025 stieg der Umsatz um rund 17 % auf 6,03 Mrd. $. 2025 waren operatives Ergebnis und Nettogewinn positiv. Letzterer erreichte 391 Mio. $. Der bereinigte freie Cashflow lag bei 509 Mio. $. Im zweiten Quartal 2026 wuchsen Umsatz und Nettogewinn um 12 beziehungsweise 34 %. Charttechnisch bleibt der langfristige Aufwärtstrend intakt. Die Aktie liegt aber nur wenig unter ihrem Rekordhoch. Das 2027er-KGV von 32 begrenzt das kurzfristige Kurspotenzial.


REPUBLIC SERVICES (ISIN: US7607591002; 223,29 $) ist vor allem ein defensiver Abfallkonzern.

Das Kerngeschäft umfasst Sammlung, Recycling, Umladestationen und Deponien. Environmental Solutions ergänzt Sondermüllentsorgung, Industrieservices und Notfalleinsätze. Engmaschige Routen, eigene Deponiekapazitäten, wiederkehrende Verträge und starke Preissetzungsmacht heben Republic positiv ab. Der Umsatz stieg von 2022 bis 2025 um rund 23 % auf 16,59 Mrd. $. 2025 erzielte das Unternehmen 2,14 Mrd. $ Nettogewinn und 2,43 Mrd. $ bereinigten freien Cashflow. Im zweiten Quartal 2026 erhöhte sich der Nettogewinn auf 566 Mio. $. Zugleich wurde die Jahresprognose angehoben. Charttechnisch liegt die Aktie wieder über den wichtigen gleitenden Durchschnitten, aber rund 6 % unter dem Jahreshoch. Hauptrisiken sind die ambitionierte Bewertung und schwache Abfallvolumina.


GFL ENVIRONMENTAL (ISIN: CA36168Q1046; 41,50 $) konzentriert sich seit dem Verkauf seines Environmental Services-Geschäfts wieder auf klassische Abfallwirtschaft in Nordamerika.

Die geplante Übernahme von Secure Waste Infrastructure für 6,4 Mrd. CAD würde das Spezialgeschäft jedoch stark ausbauen. Secure bringt mehr als 80 genehmigte Standorte ein. GFL erwartet dadurch einen Anstieg des freien Cashflows je Aktie um 12 bis 15 %. 2025 stieg der Umsatz aus fortgeführten Aktivitäten um 9,5 % ohne bzw. 7,8 % inklusive Veräußerungseffekten. Der Nettogewinn aus fortgeführten Aktivitäten erreichte 241 Mio. CAD. Der bereinigte freie Cashflow lag bei rund 756 Mio. CAD. Im zweiten Quartal 2026 stieg der Umsatz um 16,3 % auf 1,95 Mrd. CAD. Bereinigt blieb GFL profitabel. Nach IFRS entstand allerdings ein Verlust von 163 Mio. CAD. Die Aktie liegt noch deutlich unter ihrem 52-Wochen-Hoch. Chancen aus der Übernahme stehen Integrations- und Vollzugsrisiken gegenüber.


SECURE WASTE INFRASTRUCTURE (ISIN: CA8139211038; 24,86 CAD/14,94 €) betreibt genehmigte Abfall-, Wasser- und Energieinfrastruktur in Westkanada und North Dakota.

Das Angebot reicht von gefährlichen Industrieabfällen über Industriedeponien und Metallrecycling bis zur Rückgewinnung von Öl. Die Stärke liegt in mehr als 80 schwer replizierbaren Standorten, wiederkehrenden Abfallströmen und langfristig kontrahierter Wasserinfrastruktur. Auf vergleichbarer Nettobasis lag der Umsatz 2025 mit 1,47 Mrd. CAD rund 4 % unter 2022. Die geänderte Darstellung des Ölhandels verzerrt den Vergleich allerdings. 2025 erzielte Secure 123 Mio. CAD Nettogewinn und 273 Mio. CAD frei verfügbaren Cashflow. Im zweiten Quartal 2026 stiegen Umsatz und Nettogewinn um 19 bzw. 43 %. Charttechnisch wird die Aktie vollständig von der GFL-Offerte bestimmt. Sie notiert nahe dem Angebotspreis und ihrem 52-Wochen-Hoch. Ein Scheitern der Übernahme birgt erhebliches Rückschlagpotenzial.


VEOLIA (ISIN: FR0000124141; 32,16 €) ist ein globaler Umweltkonzern mit Wasser-, Abfall- und Energiedienstleistungen.

Durch die im Juni abgeschlossene Übernahme von Clean Earth für 3 Mrd. $ hat Veolia sein US-Geschäft mit gefährlichen Abfällen verdoppelt und ist dort nun die Nummer zwei. Clean Earth ergänzt die Behandlung kontaminierter Böden, Sondermüllanlagen und landesweite Kundenbeziehungen. Veolias Vorteil liegt in globaler Reichweite, einem breiten Technologieangebot und mehr als 150 US-Standorten für gefährliche Abfälle. Von 2022 bis 2025 stieg der Umsatz um rund 4 % auf 44,40 Mrd. €. Veolia war 2025 operativ und unterm Strich profitabel. Der freie Cashflow erreichte 1,18 Mrd. €. Im ersten Halbjahr 2026 stiegen EBITDA und bereinigter Nettogewinn um 5,0 bzw.  10,4 %. Der saisonale freie Cashflow blieb negativ. Charttechnisch ist die Aktie unter die 200-Tage-Linie gerutscht. Die höhere Verschuldung und die Integration von Clean Earth bleiben aber Risiken. (OK)

Finanz-Spezialitäten


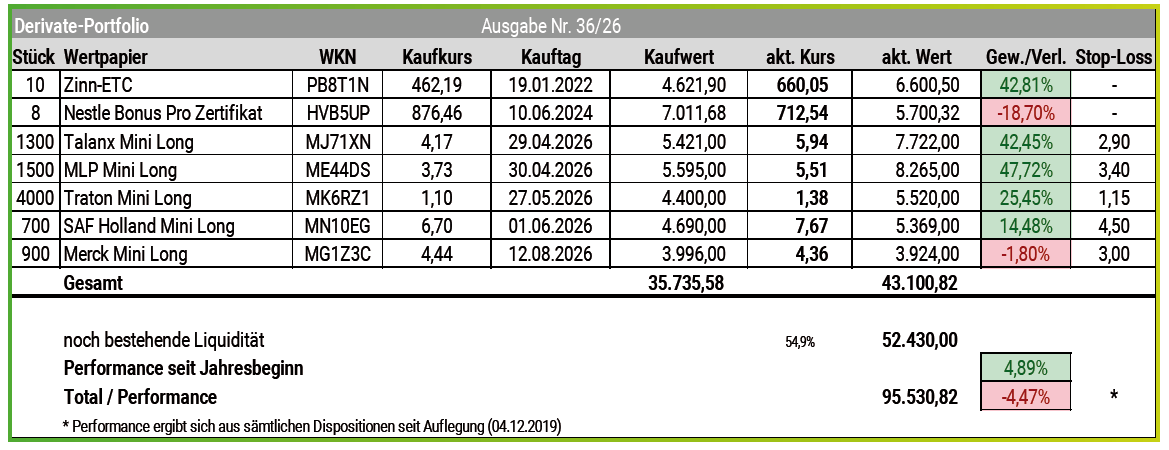
Moderater Rückschlag nach zuletzt sehr erfreulicher Performance.

Nach der sehr starken Vorwoche halten sich die Korrekturen bei unserem Derivate-Portfolio in einem schwachen Marktumfeld in Grenzen. Auch Wochensicht geht es um 1,4 % bergab. Seit Jahresbeginn liegt das Depot mit rund 5 % im Plus. Relativ stark präsentiert sich der Mini-Long auf Talanx mit einem Wochenzuwachs von über 5 %. Größte Verlierer sind der Mini-Long auf SAF Holland (-12 %) und das Bonus-Pro-Zertifikat auf Nestlé (- 7 %). Hier sind knapp drei Wochen vor dem Bewertungstag (21.9.) die Chancen auf den Bonusbetrag von 1.070 Euro weiter gesunken. Der wird nur dann gezahlt, wenn die Aktie an diesem Stichtag mindestens bei 85,08 CHF (aktuell: 77,80 CHF) notiert. Ansonsten werden Nestlé-Aktien in das Depot gebucht. Weil das Potenzial nach oben aktuell aber deutlich größer ist als das Risiko weiterer Verluste, belassen wir das Zertifikat zunächst weiter in unserem Portfolio.

Depot:


Risikohinweis:

Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.

Chart der Woche


Die DT. BANK (ISIN: DE0005140008; 34,99 €) geht oben raus

Die Aktie will hoch. Zunächst registrieren wir ein neues Kaufsignal. Unsere Ausführungen aus AK 32/26 vom 5. August kennen Sie. Seitdem ist das lange Ende der 10j-Bundrendite um 20 Basispunkte auf 3,3 % gestiegen, während das kurze Ende um 10 Basispunkte kletterte. Damit ist die Zinskurve erneut steiler geworden, was der Bank auf der Ertragseite zugutekommt. Zudem: DWS verwaltet inzwischen knapp 1,2 Bio. € und zählt damit zu den größten Vermögensverwaltern Europas. 79,5 % der Aktien hält weiterhin die Dt. Bank. Damit repräsentiert die DWS-Beteiligung rechnerisch knapp 19 % des Börsenwerts der Dt. Bank. In dieser Woche berichtete die Financial Times über erhebliche zu erwartende Zuflüsse bei deutschen Fondsgesellschaften ab 2027 über das staatlich geförderte Altersvorsorge Depot. Vanguard erwartet 150 Mrd. € binnen fünf Jahren. Auch DWS geht ihren Weg und die Dt. Bank profitiert. (VS)

SpotLight


Licht und Schatten bei ØRSTED (ISIN: DK0060094928; 18,16 €):

Der dänische Energiekonzern nimmt mit seinem 1,47-GW-Offshoreprojekt vor Incheon nicht an der nächsten südkoreanischen Festpreis-Auktion teil. Verschlechterte wirtschaftliche Rahmenbedingungen führen dazu, dass das Projekt die internen Investitionskriterien derzeit nicht erfüllt. Positiv ist jedoch die höhere Kapitaldisziplin. Ørsted vermeidet damit, erneut viel Kapital in Projekte mit unzureichender Rendite zu binden. Incheon bleibt zudem grundsätzlich im Portfolio und wird weiter optimiert. Gleichzeitig gibt es operative Fortschritte: Der gemeinsam mit Nuveen Infrastructure gehaltene Offshore-Windpark Borkum Riffgrund 3 ist mit 913 MW und 83 Turbinen in den kommerziellen Betrieb gegangen. Langfristige Stromabnahmeverträge über 786 MW mit Amazon, BASF, Covestro, REWE und Google sorgen für hohe Planungssicherheit und stabile Cashflows. Fazit: Die Ørsted-Aktie bleibt langfristig aussichtsreich. (OK)


GFT TECHNOLOGIES (ISIN: DE0005800601; 25,60 €) profitiert von einem wichtigen Auftrag der Deutschen Bank.

Der Softwareanbieter wird als Systemintegrationspartner die Einführung der cloudbasierten Kernbankenplattform Vault Core von Thought Machine im Privatkundengeschäft begleiten. Damit setzt GFT die bereits seit 25 Jahren bestehende Zusammenarbeit mit der Deutschen Bank fort. Finanzielle Details zum Auftragsvolumen wurden nicht genannt. Dennoch ist der Auftrag strategisch bedeutend. Er unterstreicht die Kompetenz von GFT bei der Modernisierung komplexer Bankensysteme und kann als Referenz für weitere Großaufträge dienen. Berenberg sieht darin einen positiven Kurstreiber und erhöhte das Kursziel von 24 auf 30 € bei unverändertem „Buy“. Die Aktie reagierte mit einem kräftigen Kurssprung. Mit einem KGV unter 15 bleibt die Bewertung überschaubar. Zudem hat der Kurs den seit Mitte 2022 bestehenden Abwärtstrend nach oben durchbrochen. Fazit: Die Aktie bleibt aussichtsreich. (OK)


Der Einstieg von Elliott macht AIR LIQUIDE (ISIN: FR0000120073; 173,32 €) deutlich interessanter.

Er dürfte den Druck erhöhen, Margen schneller zu steigern, Investitionen konsequenter zu priorisieren und überschüssiges Kapital effizienter einzusetzen. Die operative Entwicklung ist aber bereits jetzt solide: Im ersten Halbjahr stieg der Umsatz auf knapp 14 Mrd. €, vergleichbar um 2,6 %, im zweiten Quartal sogar um 3,5 %. Der wiederkehrende Nettogewinn legte währungsbereinigt um 9,9 % zu, die operative Marge verbesserte sich um 110 Basispunkte. Rekordinvestitionen von knapp 3 Mrd. € und ein Auftragsbestand von 6 Mrd. € sichern weiteres Wachstum; rund 1 Mrd. € fließt in Elektronikprojekte rund um KI. Das Management plant, die Marge 2026 und 2027 jeweils um 100 Basispunkte zu steigern. Mit einem 2027er-KGV von rund 24 ist die Aktie anspruchsvoll bewertet. Elliott könnte jedoch zusätzliche operative Verbesserungen und eine höhere Kapitalrendite anstoßen. Fazit: Elliotts Einstieg verleiht der Aktie neuen Reiz. (OK)


Steigende Preise bei Weizen, Soja, Zucker, Baumwolle und Kakao treiben BUNGE GLOBAL (ISIN: CH1300646267; 121,04 $).

Der Konzern kauft Sojabohnen, Raps, Sonnenblumen, Weizen und andere Agrarrohstoffe ein, lagert und transportiert sie, verarbeitet Ölsaaten und verkauft daraus unter anderem Pflanzenöl und proteinreiches Futtermittel. Hinzu kommen Raffinerien sowie der klassische Getreidehandel. Das Geld verdient Bunge vor allem an Preisunterschieden und Verarbeitungsspannen. El Niño, regionale Ernteausfälle oder Störungen der Handelswege erzeugen Unterschiede zwischen Regionen. Die Zahlen laufen bereits in die richtige Richtung. Im Q2 sprang der Gewinn je Aktie von 1,31 auf 2,00 $. Es gilt KGV 10,7 für 2027. Interessante Portfoliobeimischung. (VS)

Tops & Flops


HUGO BOSS (39,20 €) zieht an.

Großaktionär Frasers Group will von 47,89 % auf über 50 % erhöhen. Damit bleibt die Übernahmefantasie trotz des ausgelaufenen Angebots bestehen. Die Aussicht auf eine Frasers-Mehrheit treibt den Kurs auf den höchsten Stand seit Juni. (OK)


SHEIN geriet bereits vor offiziellem Handelsstart deutlich unter Druck.

Im außerbörslichen Handel fiel der Kurs bis auf 35 HKD (Ausgabepreis: 48,56 HKD). Das IPO bewertet Shein mit rund 22,9 Mrd. € und damit weniger als halb so hoch wie bei der Finanzierungsrunde 2023. Am ersten Handelstag in Hongkong schloss die Aktie 5,7 % unter Ausgabepreis. Finger weg! (OK)


NOVARTIS (129,88 CHF) profitierte von positiven Phase-III-Daten für das MS-Präparat "Remibrutinib".

In einem anderen Forschungsbereich gab es hingegen drei Todesfälle. Mehrere Studien zu einer experimentellen Zelltherapie mussten daraufhin ausgesetzt werden. (OK)

Kontroll-Listen


Anleihen


Aussichtsreiche Weltmarktführer

Portfolios

Spekulatives Portfolio


Kommentar:

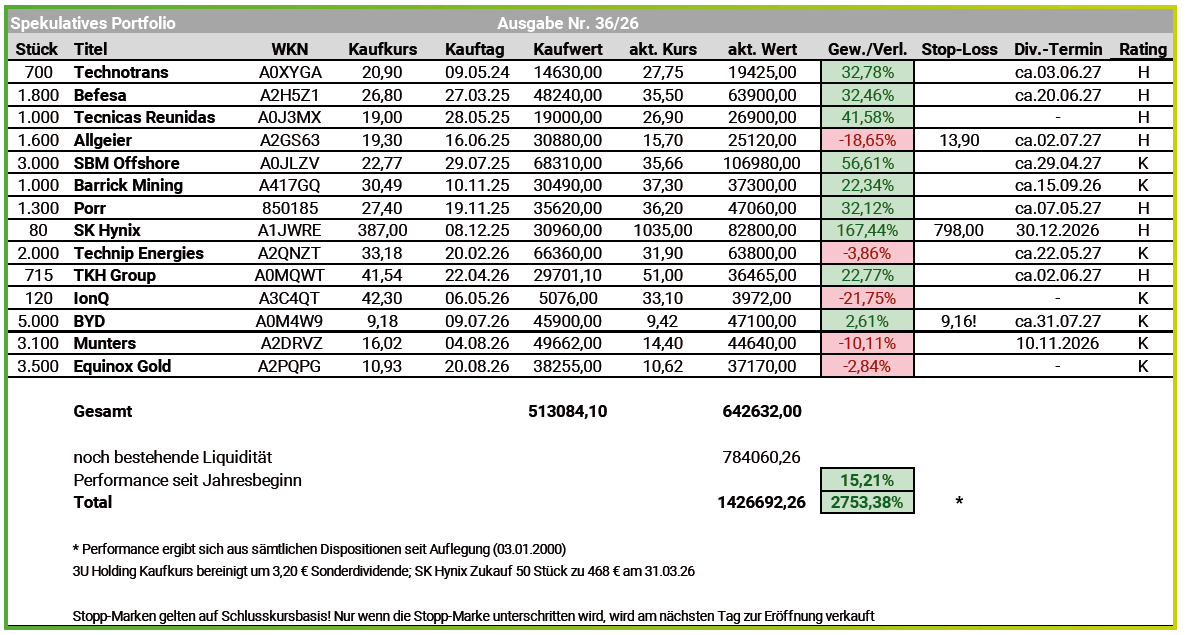
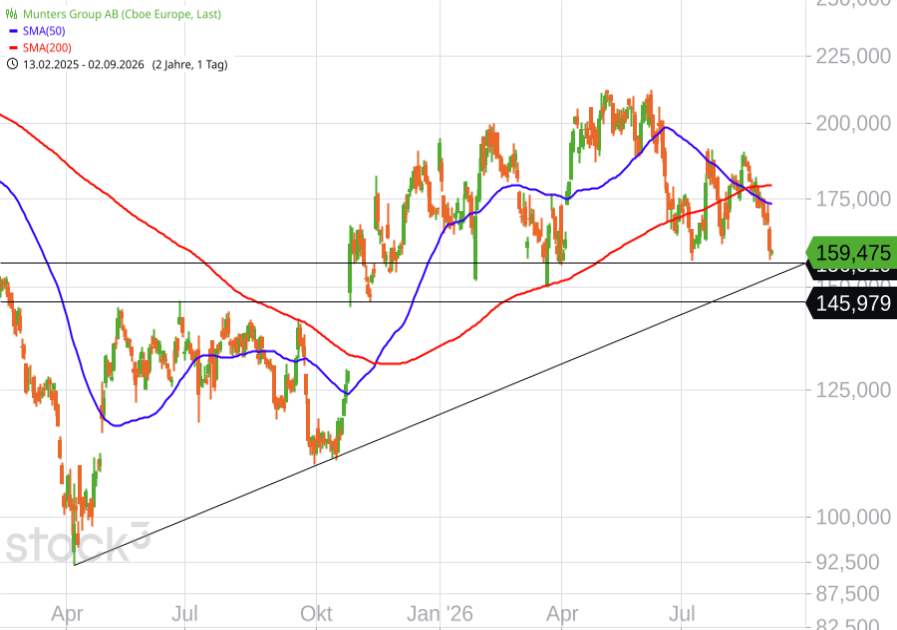
Das Portfolio verlor mit dem Markt im Wochenverlauf knappe 1 % an Wert. Porr hat die Erwartungen beim Auftragseingang verfehlt. Darin liegen aber insbesondere Basiseffekte. Die Aktie sollte sich demnächst fangen. Kein Analyst hat das Kursziel gesenkt. Equinox Gold setzt mit dem Goldpreis nochmals zurück. Bei Munters trübt sich die Markttechnik etwas ein. News gibt es nicht. Technotrans trafen wir auf den Hamburger Investorentagen. Wir rechnen mit neuen Aufträgen. Bei der Miniposition 3U Holding ist das Erreichen der Stop-Loss-Marke nachzutragen. Wir sind zu 0,97 € raus. (VS)

MUNTERS


Allround-Portfolio


Kommentar:

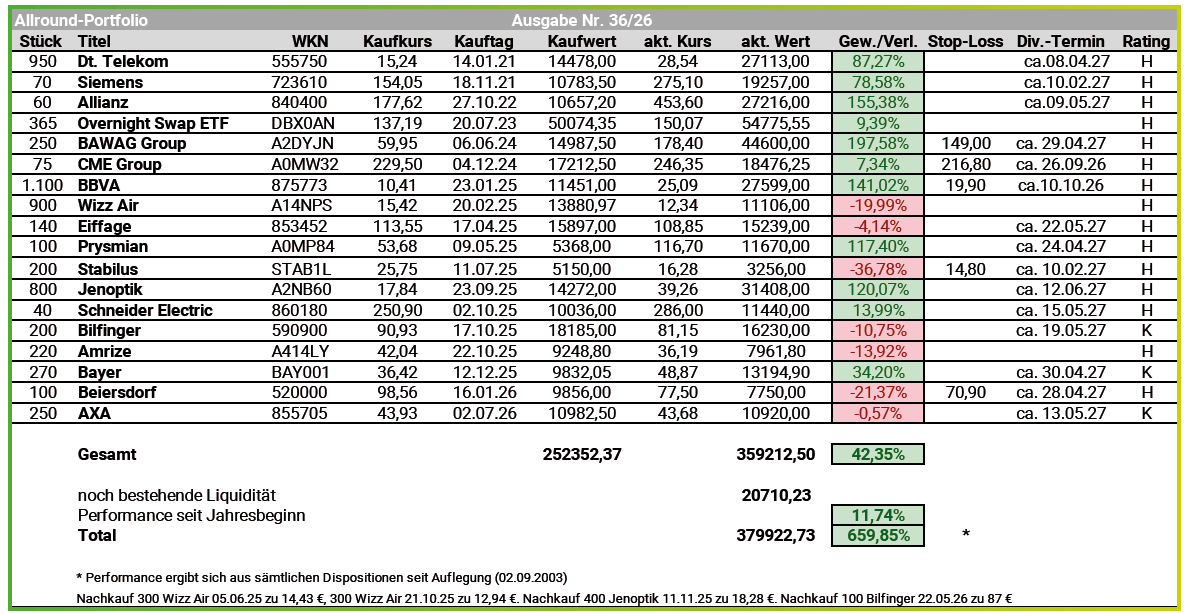
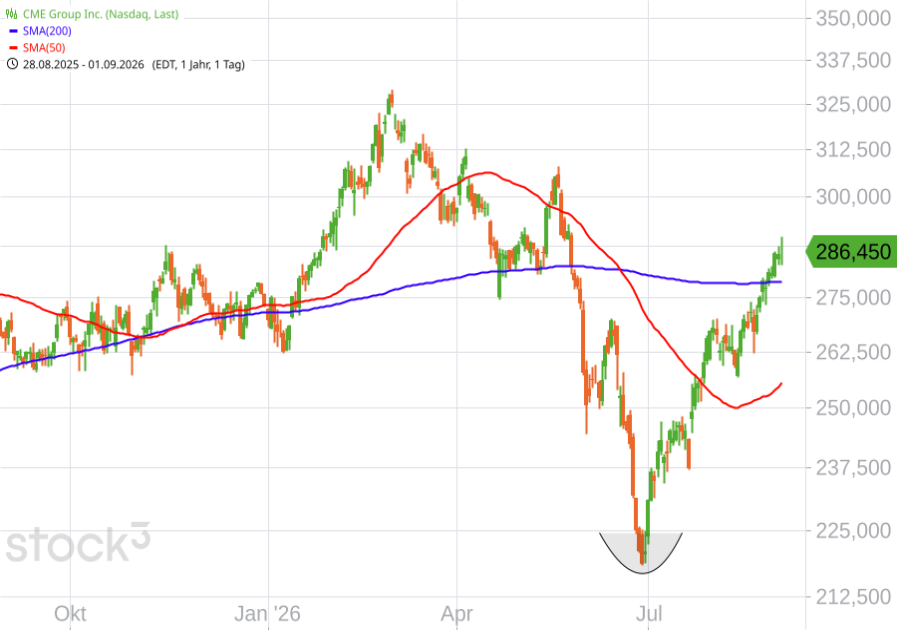
Das Portfolio hat zur Vorwoche etwas nachgegeben. Bei CME Group stützen höhere Zins-, Öl- und Aktienmarktvolatilität die Aussichten auf hohe Handelsvolumina. Eiffage gab deutlich nach. Die eigentlich soliden Halbjahreszahlen wurden vom schwächeren Pkw-Verkehr im Mautgeschäft überschattet. Der Jahresausblick wurde dennoch bestätigt. Prysmian zeigte Kursverluste, nachdem Jefferies das Kursziel von 180 auf 164 € gesenkt, aber dennoch die Einschätzung „Buy“ bestätigt hatte. Dazu kamen Gewinnmitnahmen nach der starken Rally. Bilfinger legte im Wochenverlauf zu. UBS hat die Aktie von „Neutral“ auf „Buy“ hochgestuft. Positive Auftragseingänge und eine attraktive Bewertung sprechen laut UBS für einen günstigen Einstieg. (OK)

Besessenheit ist der Motor - Verbissenheit ist die Bremse.  (Rudolf G. Nurejew)

CME GROUP


Impressum

Redaktion

Redaktionsleitung: Volker Schulz (VS)
Redaktionsteam: Oliver Kantimm (OK) | Björn Meschkat (BM)

Verlag und Abo-/Leser-Service

Verlag: Hans A. Bernecker Börsenbriefe GmbH | Schiessstr. 55 | 40549 Düsseldorf
Geschäftsführer: Michael Hüsgen | AG Düsseldorf HRB 88070

Abo-/Leser-Service: Bernecker Börsenbriefe | Westerfeldstr. 19 | 32758 Detmold
Tel.: 0211.86417-40 | Mail: abo@bernecker.info

Disclaimer

Der Aktionärsbrief erscheint wöchentlich. Vervielfältigung und Weiterverbreitung sind nicht erlaubt. Kein Teil darf (auch nicht auszugsweise) ohne unsere ausdrückliche vorherige schriftliche Zustimmung auf elektronische oder sonstige Weise an Dritte übermittelt, vervielfältigt oder so gespeichert werden, dass Dritte auf sie zugreifen können. Jede im Bereich eines gewerblichen Unternehmens veranlasste (auch auszugsweise) Kopie, Übermittlung oder Zugänglichmachung für Dritte verpflichtet zum Schadensersatz. Dies gilt auch für die ohne unsere Zustimmung erfolgte Weiterverbreitung. ALLE RECHTE VORBEHALTEN.

Der Inhalt ist ohne Gewähr. Alle Informationen beruhen auf Quellen, die wir als zuverlässig erachten. Sie dienen der aktuellen Information und journalistischen Veröffentlichung ohne letzte Verbindlichkeit; die Informationen stellen insbesondere keine individuelle Beratung oder Empfehlung dar und begründen keine Haftung. Die vergangene Entwicklung besprochener Finanzinstrumente ist nicht notwendigerweise maßgeblich für die künftige Performance.

Risikohinweis: Alle Börsen- und Anlagegeschäfte sind grundsätzlich mit Risiken verbunden. Verluste (bis hin zum Totalverlust) können nicht ausgeschlossen werden. Der Leser sollte die von den Banken herausgegebene Informationsschrift „Basisinformationen über Wertpapiere und weitere Kapitalanlagen“ sorgfältig gelesen und verstanden haben. Weitere rechtliche Hinweise finden Sie auf unserer Internetseite www.bernecker.info unter RECHTLICHES > Impressum / AGB.

Kurs-Charts werden zum Großteil mit Unterstützung von Stock3 und Tai-Pan erstellt. Infos: https://inside.stock3.com/events/bernecker | https://tai-pan.lp-software.de/bernecker