
<p>Ericsson übertraf im dritten Quartal die Erwartungen deutlich: Der Umsatz stieg um 6 Prozent auf 59,5 Mrd. schwedische Kronen, organisch um 7 Prozent. Haupttreiber war das Netzwerkgeschäft mit einem Umsatzplus von 9 Prozent gegenüber dem Vorjahr. Projektlieferungen in Japan und Indien sowie höhere Lizenzumsätze halfen; letztere enthielten auch rückwirkende Erlöse und sind daher nicht vollständig wiederholbar. Die bereinigte EBIT-Marge ohne Wertminderungen erreichte 16,4 Prozent und lag klar über der Jefferies-Schätzung von 12,7 Prozent. Der freie Cashflow vor Übernahmen betrug 4,9 Mrd. Kronen, die Nettoliquidität 60,7 Mrd. Kronen. Ericsson BD_Ericsson.pdf</p> <p>Kurzfristig sprechen die Q4-Aussichten für anhaltende Stärke: Ericsson erwartet im Netzwerkgeschäft eine Bruttomarge von 49 bis 51 Prozent. Der neue CEO Per Narvinger will zugleich die Konzernstruktur vereinfachen und Effizienz sowie Kundennähe verbessern. Mittelfristig bleibt der Markt jedoch anspruchsvoll: Der weltweite Ausbau von Mobilfunknetzen und 5G schafft Nachfrage, doch steigende Bauteilkosten drücken auf die Marge. Gelingt es, Preisanpassungen durchzusetzen sind die Preiseffekte managebar. </p> <p>Die Aktie ist mit KGV 15 per 2027 fair gepreist. Nach dem Kurssprung warten wir zunächst ab.</p> <p> </p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info" target="_blank" rel="noopener">www.bernecker.info</a> im Abo oder im Einzelabruf!</p> <p> </p> <p> </p>
Bernecker Newspilot

Informationen direkt aus unserer Redaktion
<p>Die internationalen Aktienmärkte stehen unter Druck. Die Verkaufswelle bei KI- und Halbleiterwerten gewinnt an Dynamik. Der Markt braucht Gewissheit, dass die milliardenschweren Investitionen in KI-Infrastruktur künftig ausreichende Renditen erwirtschaften können. Gleichzeitig sorgen die hartnäckige US-Inflation und die Aussicht auf eine restriktivere Geldpolitik für Verunsicherung.</p> <p>Besonders heftig trifft es die asiatischen Technologiebörsen. Der südkoreanische Kospi bricht um 7,6 % ein. Die Halbleiterschwergewichte Samsung Electronics und SK Hynix verlieren jeweils mehr als 9 %. Der MSCI Asia Pacific gibt um 2,9 % nach, während die Schwellenländer insgesamt 3,1 % einbüßen. Auch die besser als erwarteten Quartalsgewinne von TSMC können die Stimmung nicht drehen. Die Aktie verliert zunächst 2 %, nachdem die Margen hinter den Erwartungen zurückgeblieben sind.</p> <p>Die Schwäche greift auf Europa und die USA über. Die Futures auf den Nasdaq 100 verlieren 1,2 %, während der S&P 500 rund 0,4 % tiefer erwartet wird. Der Stoxx Europe 600 gibt ebenfalls 0,4 % nach. Technologiewerte führen die Verliererliste an. Nach der starken Rally der vergangenen Monate setzt eine Neubewertung der KI-Investmentstory ein. </p> <p>Profiteur der Risikoaversion ist der Anleihemarkt. Die Rendite zehnjähriger US-Staatsanleihen fällt um neun Basispunkte auf 5,10 %. Deutsche Bundesanleihen rentieren nach einem Rückgang um sieben Basispunkte bei 3,39 %. Die hohen Ausgangsrenditen machen festverzinsliche Anlagen wieder attraktiver, welche zunehmend in Konkurrenz zum Aktienmarkt treten. Allerdings bleibt fraglich, wie nachhaltig die Erholung am Rentenmarkt angesichts der anhaltenden Inflationsrisiken ausfällt.</p> <p>Auf Unternehmensebene gibt es dennoch positive Akzente. Ericsson überzeugt mit besser als erwarteten Quartalsergebnissen und profitiert von einer robusten Nachfrage nach Mobilfunknetzausrüstung. Die Aktie reagiert mit dem stärksten Kursanstieg seit Januar. Pernod Ricard meldet einen geringeren Umsatzrückgang als befürchtet, wobei das Wachstum in Indien die Schwäche in den USA und China teilweise kompensiert. Der KI-Entwickler Anthropic soll im dritten Quartal einen Umsatz von 16,8 Mrd. $ erreicht haben und treibt seine Börsenpläne voran.</p> <p>Die Börsen befinden sich in einer klassischen Risk-off-Phase und die bisherigen Zugpferde der Hausse stehen unter Verkaufsdruck. Die kurzfristigen Belastungen durch hohe Bewertungen, Inflationssorgen und die Unsicherheit über die Rentabilität der KI-Investitionen dürften den Markt noch länger beschäftigen.</p> <p> </p>
<p>Bei PERRIGO sehen wir heute ein Kaufsignal. Fantasie liefert derzeit ein unbestätigtes Übernahmegerücht. CVC soll prüfen, den US-irischen Anbieter von Selbstmedikamenten mit seiner Beteiligung Cooper Consumer Health zusammenzuführen. Perrigo bringt bekannte Marken wie Compeed und Abtei sowie ein großes Geschäft mit rezeptfreien Gesundheitsprodukten ein. Ein Käufer, ein Angebotspreis oder konkrete Gespräche sind bislang nicht bestätigt, machen strategisch aber Sinn. KGV 7 ist wenig ambitioniert muss aber auch in Anbetracht einer Nettoverschuldung von etwa viermal EBITDA gesehen werden. </p>
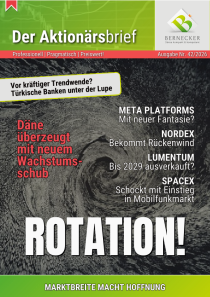
<p>Der US-Krankenversicherer bietet vor allem staatlich finanzierte Medicare-Advantage-Tarife für ältere Menschen sowie Gesundheitsdienstleistungen an. Vergangene Woche meldete Humana einen überraschenden Qualitätssprung: Für 2027 befinden sich 95 % seiner Medicare-Advantage-Versicherten in Tarifen mit mindestens vier Sternen (zuvor nur 20 %). Diese Einstufung ist entscheidend für staatliche Bonuszahlungen, die ab 2028 deutlich steigen sollen. Bereits in Q2 stieg der Umsatz um 26 %, der bereinigte Gewinn je Aktie um 21 % auf 7,61 $. Das 2027er-KGV ist mit rund 27 ambitioniert. Für 2028 sinkt es aber auf rund 16, sofern die erwartete Gewinnerholung eintritt. Der Qualitätssprung verbessert die langfristigen Margenperspektiven erheblich. Die Erholung der Profitabilität erhält damit ein solides Fundament. </p> <p>Dies ist ein Auszug aus unserem Brief <a href="https://www.bernecker.info/aktionaersbrief">„Der Aktionärsbrief“</a>, Ausgabe 42.</p> <p>Schlaglichter dieser Ausgabe:</p> <p> Marktbreite macht Hoffnung</p> <p> META PLATFORMS mit neuer Fantasie?</p> <p> SPACEX schockt mit Einstieg in Mobilfunkmarkt</p> <p> Vor kräftiger Trendwende? - Türkische Banken unter der Lupe</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info/app">www.bernecker.info</a> im Abo oder im Einzelabruf!</p> <p>Ihre Bernecker Redaktion / www.bernecker.info</p>
<p>Der niederländische Spezialchemiehändler erreicht heute ein neues Jahreshoch. IMCD gehört zu den weltweit führenden Distributoren von Spezialchemikalien und Inhaltsstoffen für die Lebensmittel-, Kosmetik-, Pharma- und Industriebranche. Das Unternehmen übernimmt für Chemiehersteller den Vertrieb und berät Kunden bei der Entwicklung neuer Produkte. Ein margenstarkes Geschäftsmodell mit geringem Kapitalbedarf.</p> <p>Goldman Sachs hat IMCD Anfang Oktober auf seine europäische Conviction List gesetzt und sieht ein Kursziel von 133 €. Jefferies bestätigt Kaufen mit Ziel 122 €. Die Halbjahreszahlen lieferten bereits positive Signale: Der Umsatz stieg währungsbereinigt um 11 %, das operative EBITA um 8 %. Der Chart sieht aus wie ein Leckerbissen.</p>
<p>Politische Hängepartie. Börse zwischen Hoffen und Sorge. Wohin steuert Deutschland – und was bedeutet das für das Depot?</p> <p>Webinar mit Hans A. Bernecker:<br />„Was wird aus Deutschland – Rechts wie Links?“<br />Perspektiven für Gesellschaft, Wirtschaft und Börse</p> <p>Nutzen Sie weit mehr als sechs Jahrzehnte Börsenerfahrung für Ihre eigene Meinungsbildung und für den größeren Überblick. Bringen Sie auch Ihre eigenen Fragen im Rahmen der Fragerunde ein (keine Anlageberatung). Das erwartet Sie:</p> <p>• Online-Veranstaltung mit einer Länge von ca. 90 Minuten (inklusive kurzer Pause)<br />• Live-Fragerunde mit Hans A. Bernecker<br />• Aufzeichnung zum späteren Ansehen<br />• Grafiken zum Vortrag als Download</p> <p>Auch wenn Sie am Veranstaltungstermin verhindert sind, können Sie die Inhalte über die Aufzeichnung nutzen.<br />Donnerstag, 22. Oktober 2026, um 18 Uhr</p> <p>Terminsache: Noch bis zum 18. Oktober 2026 gilt der Frühbucherpreis. Das heißt: 99 € Frühbucherpreis statt anschließend 129 € – jeweils inklusive MwSt.</p> <p>Buchen Sie Ihren Teilnehmerplatz noch heute:<br /><a href="https://www.bernecker.info/webinar-261022" target="_blank" rel="noopener">https://www.bernecker.info/webinar-261022</a></p> <p>Werbung in eigener Sache. Journalistische Einordnung; keine individuelle Anlageberatung.</p>
<p>Der französische Anlagenbauer hat seit Beginn des Nahostkonflikts mehr als 20 % an Börsenwert verloren. Die Probleme an der Straße von Hormus verzögern Großprojekte und drücken auf die Margen.</p> <p>Doch kein Auftrag wurde bislang gestrichen. Der Auftragsbestand erreichte mit 25 Mrd. € sogar einen Rekord. Zugleich wollen immer mehr Länder ihre Abhängigkeit von LNG-Lieferungen aus dem Nahen Osten reduzieren und investieren in neue Anlagen. Wir rechnen mit erheblichen Chancen bei weiteren potenziellen Ausschreibungen, die wir demnächst konkret erläutern werden.</p> <p>KGV 10,5 für 2027 und 8,8 für 2028 bieten reichlich Potenzial. UBS geht frisch auf Buy mit Ziel 39 € auf 12 Monate. Deutlich mehr Richtung 2028 sollte machbar sein. </p>
<p>Die Aktie des Windparkentwicklers bricht heute zeitweise um rund 17 % ein. Auslöser ist eine massive Senkung der Ergebnisprognose für 2026. Das erwartete EBITDA wurde von 90 bis 120 auf 60 bis 75 Mio. € reduziert. Beim normalisierten EBITDA sinkt die Zielspanne sogar von 110 bis 140 auf 65 bis 80 Mio. €. Hintergrund sind verzögerte Projektverkäufe und Genehmigungsverfahren. Zudem behält PNE einige ursprünglich zum Verkauf vorgesehene Windparks im Eigenbestand. Die verschobenen Projekte sollen 2027 realisiert werden.</p> <p>Operativ sieht die Entwicklung deutlich besser aus. Im laufenden Jahr wurden bereits elf Projekte mit insgesamt 361 MW verkauft. Die Entwicklungspipeline umfasste Ende Juni 21,7 GW. Im ersten Halbjahr stieg das normalisierte EBITDA von 4,7 auf 27,4 Mio. €.</p> <p>Dennoch ist der Kursrutsch grundsätzlich gerechtfertigt. Die kräftige Prognosesenkung beschädigt das Vertrauen in die Planbarkeit der Ergebnisse. Mit einem geschätzten KGV von rund 19 für 2027 ist die Aktie trotz des Einbruchs noch kein echtes Schnäppchen. Grundlage diesr Bewertung ist der bisherige FactSet-Gewinnkonsens, der die jüngste Entwicklung noch nicht berücksichtigt. Hinzu kommt die hohe Verschuldung.</p> <p>Fazit: Die umfangreiche Projektpipeline spricht mittelfristig für Erholungspotenzial. Kurzfristig überwiegen jedoch die Risiken. Erst wenn PNE die verschobenen Projekte tatsächlich erfolgreich verkauft, dürfte das Vertrauen zurückkehren. Bis dahin ist mit einer anhaltend hohen Schwankungsanfälligkeit zu rechnen.</p> <p>Oliver Kantimm, Bernecker-Redaktion</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter <a href="https://www.bernecker.info">www.bernecker.info</a></p>
14-Okt. 11:31
IONQ muss bei der Elisity-Übernahme eine zusätzliche Aktienverwässerung berücksichtigen

<p>Laut einer gestern veröffentlichten SEC-Mitteilung zahlt der Quantencomputerspezialist 1,15 Mrd. $ in Aktien und bei Erreichen bestimmter Umsatzziele bis zu 150 Mio. $ zusätzlich. Hinzu kommen Aktienvergütungen im Wert von 100 Mio. $ für weiterbeschäftigte Elisity-Mitarbeiter. Die Mitarbeiter erwerben den endgültigen Anspruch auf diese Aktien schrittweise über einen Zeitraum von vier Jahren. Beim vereinbarten Referenzkurs zwischen 33,07 und 49,61 $ entsprechen die Vergütungen rund 2 bis 3 Mio. Aktien. Bezogen auf den nach der SkyWater-Übernahme rechnerischen Bestand von rund 405 Mio. Aktien bedeutet das eine Ausweitung um 0,5 bis 0,75 %. Bei vollständiger Ausschöpfung aller Gegenleistungen wären insgesamt rund 28 bis 42 Mio. neue Aktien möglich. Das entspricht einem Anstieg der Aktienzahl um 7 bis 10,5 %.</p> <p>Der Aktienkurs verlor gestern an der NYSE 4,25 % auf 34,73 $. Die zusätzlichen Mitarbeitervergütungen fallen für sich genommen kaum ins Gewicht. Die mögliche Gesamtverwässerung ist dagegen erheblich. Damit steigen die Anforderungen an den wirtschaftlichen Erfolg der Übernahme.</p> <p>Oliver Kantimm, Bernecker-Redaktion</p>
<p>Canaccord Genuity hat gestern das Kursziel von 15 auf 17 AUD erhöht und seine Kaufempfehlung bestätigt. Hintergrund ist ein bereits bekannter Großauftrag für ein nationales Drohnenabwehrsystem. Die EBITDA-Prognosen für 2027 und 2028 wurden um 157 beziehungsweise 152 % angehoben. Allerdings erfordert die Auftragsabwicklung voraussichtlich rund 100 Mio. AUD zusätzliches Betriebskapital. Wegen des hohen Anteils zugekaufter Komponenten wird die Bruttomarge auf etwa 30 % geschätzt. Für die Auslieferungsphase erwarten die Analysten eine EBITDA-Marge von rund 20 %.</p> <p>Die Aktie erholte sich heute im australischen Handel um 1,86 % auf 9,29 AUD. Die kräftigen Prognoseanhebungen unterstreichen das Ertragspotenzial des Großauftrags. Dem stehen erhebliche Finanzierungs- und Umsetzungsrisiken gegenüber. Trotz des jüngsten Kurseinbruchs bleibt die Bewertung mit einem geschätzten KGV für 2027 von rund 62 anspruchsvoll. Eine nachhaltige Kurserholung hängt daher wesentlich von der erfolgreichen Finanzierung und Abwicklung des Großauftrags ab. Wegen des langfristig hochspannenden Geschäftsfelds bleibt die Aktie aber für risikoaffine Anleger mit einem zeitlichen Horizont von mindestens zwei bis drei Jahren weiterhin interessant.</p> <p>Oliver Kantimm, Bernecker-Redaktion</p>

Börsenbriefe aktuell
Übersicht kürzlich erschienener Börsenbriefe
Bernecker.TV aktuell
Übersicht der letzten Sendungen aus unserem TV-Studio
Bernecker Podcast aktuell
Jetzt Reinhören in unseren Podcast-Kanal "BERNECKER OPINION" – kostenlos auf Spotify und Apple Podcasts
Bernecker Börsenkompass
digital | innovativ | mobil
Ob mobil oder über Web, ob konkrete Empfehlung oder relevante News, ob Blue Chip oder Hot Stock:
Mit dem Bernecker Börsenkompass nutzen Sie alle Chancen, überall und immer mit aktuellen Kursen und Charts.
Bernecker Tradingclub
schnell | mobil | auf den Punkt
Sie wollen von steigenden und fallenden Kursen profitieren?
Dann testen Sie den Bernecker Tradingclub kostenlos. Sie erhalten unsere Empfehlungen per Mail und SMS direkt auf Ihr Handy.
Schnell, mobil, auf den Punkt. So geht Trading!
Broker-Partner: SMARTBROKER+
- Werbepartnerschaft -
Schnell, kostenlos und in wenigen Schritten erledigt
"SMARTBROKER+ kann beides: kostenlose Orders und internationale Börsenplätze und obendrauf gibt es noch top Zinsen! Vergleichen Sie das mal mit Ihrem Broker"
Volker Schulz

Referenzen
Kunden vertrauen Bernecker
Hinweis zur Echtheit von Bewertungen:
Die hier veröffentlichten Bewertungen stammen ausschließlich von Personen, die unsere Dienstleistungen / unser Angebot tatsächlich in Anspruch genommen haben. Alle Bewertungen werden vor ihrer Veröffentlichung manuell durch uns auf Echtheit geprüft.

Unser kostenloser Newsletter
Expertenwissen und exklusive Angebote
Kennen Sie schon unseren E-Mail-Newsletter? Sie finden darin interessante Themen aus unseren Publikationen, Informatiionen zu Seminar/Webinar-Terminen und Börsentagen sowie aktuelle Angebote. Falls noch nicht geschehen, melden Sie sich doch gleich heute zu diesem einmal wöchentlich erscheinenden, kostenlosen Newsletter an.
Die Bernecker-App
Auch unterwegs immer gut informiert
Die Bernecker-App ist eine sinnvolle Ergänzung zu unserer Internetseite. Nutzen auch Sie die folgenden Möglichkeiten:
- Kostenlose News aus unseren Redaktionen
- Wichtige Updates zwischen zwei Börsenbrief-Ausgaben
- Börsenbriefe als Einzelausgabe ohne Abo kaufen
- Ihre Online-Abos auch mobil immer dabei
- Information, wenn eine neue Ausgabe bzw. News abrufbar ist
- Kostenlose Video-Ausschitte aus unserem TV-Format
Am besten installieren Sie die App gleich heute.
Premium-Bezug
Heben Sie Ihr Abo auf ein neues Level
Optimieren Sie Ihr Online-Abo mit Ihrem persönlichen Zugang zu unserem Leserforen-Bereich, in dem sich unsere Premium-Kunden schon seit vielen Jahren mit anderen engagierten Anlegern und mit unseren Redaktionsmitgliedern austauschen. Außerdem im Premium-Abo enthalten: Die Vorlese-Funktion, die wir für viele unserer Börsenbriefe anbieten und der Zugang zu exklusiven Nachrichten im NewsPilot. Klingt interessant? Dann informieren Sie sich am besten gleich über die Details.
Wissen, was zählt.
Möchten Sie lernen, wie Sie erfolgreich investieren und Ihre Anlageentscheidungen selbstbewusst treffen können? Dann laden wir Sie ein, gemeinsam mit uns die faszinierende Welt der Börse zu entdecken.
Ob Sie erste Schritte an der Börse planen, gezielt Vermögen aufbauen oder Ihre bestehende Anlagestrategie weiterentwickeln möchten - unsere Publikationen richten sich an unterschiedliche Interessen und Anlegertypen.
Börsenexpertise interaktiv
mit den Bernecker-Anleger-Webinaren
Sie graben sich gerne tiefer in relevante Börsenthemen ein und würden die Expertise von altgedienten Börsenprofis gerne auch interaktiv für Ihre Fragen nutzen? Dann biegen Sie ab von der medialen Einbahnstraße und seien Sie bei Online-Veranstaltungen mit Spezialisten rund um Politik, Kapitalmarkt bzw. Börse dabei. Wie können Sie dazu auf dem Laufenden bleiben? Beispielsweise mit unserem kostenlosen, wöchentlich erscheinenden Newsletter. Also: Sind Sie dabei?
Welche Börsenbriefe passen zu Ihnen und Ihrer Strategie?
Börsenbrief-Finder
Unser Börsenbrief-Finder hilft Ihnen, schnell und einfach den passenden Börsenbrief zu finden. Nach nur wenigen Fragen erhalten Sie 2 bis 3 Vorschläge, sofort und ohne Registrierung. Viel Spaß mit unserem Börsenbrief-Finder!