
<p>Die Aktie des Medizintechnikers für Augenheilkunde und Mikrochirurgie notierte heute im frühen Handel bis zu 7,2 % im Minus. Auslöser: Goldman Sachs hat die Aktie von „Neutral“ auf „Sell“ abgestuft und das Kursziel von 27 auf 23 € gesenkt. Die Skepsis ist nicht unbegründet. Goldman erwartet für 2027 nur 1,2 % organisches Wachstum und hat die EBITA-Schätzungen für 2027 und 2028 reduziert. Auch die jüngsten Zahlen liefern Argumente für Vorsicht. Nach neun Monaten 2025/26 lag der Umsatz 2,9 % unter Vorjahr. Das bereinigte EBITA brach um knapp 30 % ein. Vor allem China, das Geschäft mit Intraokularlinsen und die schwache Profitabilität belasten.</p> <p>Ganz so düster ist die Lage aber nicht. Im Q3 stieg der Umsatz währungsbereinigt um 4,6 %. Microsurgery legte um 21 % zu, Americas sogar um 23,2 %. Zudem lag der Auftragsbestand leicht über dem Niveau zum Geschäftsjahresende. Mit dem Programm "ProfitUp" strebt der Konzern bis 2028/29 jährliche Ergebnisverbesserungen von mehr als 200 Mio. € an.</p> <p>Diese Lichtblicke sowie technische Käufe dürften zur schnellen Erholung um rund 1 € vom heutigen Tagestief beigetragen haben. Eine fundamentale Trendwende ist damit aber noch nicht bestätigt.</p> <p>Fazit: Die Goldman-Abstufung ist nachvollziehbar. Für einen Einstieg besteht keine Eile. Zwischen 27 und 28 € liegt die Aktie im Bereich der Tiefs von Ende Juli und Anfang August und zugleich deutlich unter der September-Unterstützung um 29 €. Dort punktuell erste kleine Tranchen kaufen! Bröckelt der Kurs Richtung 25 € ab, verbessert sich das Chance-Risiko-Verhältnis weiter. Dann erneut in kleinen Tranchen nachkaufen.</p> <p>Oliver Kantimm, Bernecker-Redaktion</p>
Bernecker Newspilot

Informationen direkt aus unserer Redaktion
<p>Wall Street reagierte am Freitag positiv auf den deutlich schwächeren Arbeitsmarktbericht. Der S&P 500 gewann 0,73 %, der Nasdaq 1,19 % und der Dow 0,49 %. Im September entstanden lediglich 29.000 neue Stellen gegenüber 90.000 im Konsens, die Arbeitslosenquote stieg auf 4,2 %. Damit ist eine weitere Fed-Erhöhung im Oktober deutlich weniger wahrscheinlich geworden. Das hilft dem Aktienmarkt zunächst, welcher seit Ende August in der Breite deutlich unter Druck gekommen ist. </p> <p>In Asien setzt sich die Erholung fort. Der Nikkei lag zur Mittagspause 2,53 % höher bei 70.038 Punkten, erstmals seit drei Monaten wieder über 70.000. Halbleiter- und KI-Werte führen die Bewegung an. Der TOPIX liegt rund 1 % höher. In Hongkong bewegt sich der Hang Seng zur Mittagszeit kaum, der Hang Seng Tech gewinnt 0,3 %. Südkorea und Festlandchina sind feiertagsbedingt geschlossen, damit findet auch bei Samsung und SK Hynix kein Handel statt.</p> <p>Am europäischen Bondmarkt bleibt die Lage angespannt. Die Rendite 10-jähriger französischer Staatsanleihen ist auf 4,9 % gestiegen, seit Ende Juni um rund 1,2 Prozentpunkte. In Spanien kommt nach der Niederlage der Regierung Sánchez im Parlament zusätzlich die Diskussion über Neuwahlen auf. Das schwächt den Euro gegen den Dollar mit tiefstem Stand seit Mai 2025.</p> <p>Die große Unternehmensmeldung kommt aus Europa: Schneider Electric übernimmt den US-Industriesoftwarekonzern PTC für 205 Dollar je Aktie in bar. Der Unternehmenswert beträgt 23,7 Mrd. Dollar, der Aufschlag zum Freitagsschluss 42,3 %. Bewertet wird PTC mit dem 21-Fachen des erwarteten bereinigten EBITA 2027. Schneider plant zur Finanzierung eine Kapitalerhöhung über 5 bis 6 Mrd. Euro sowie 16 bis 17 Mrd. Euro neue Schulden.</p> <p>Am Nachmittag folgt der US-ISM-Dienstleistungsindex.</p> <p>Sie möchten jeden Morgen frisch auf dem Handy kurz und kompetent über die wichtigsten Tendenzen an den Märkten informiert werden? Dann empfehle ich den Blick auf unseren Newspilot: <a href="https://www.bernecker.info/">https://www.bernecker.info/</a></p> <p>Volker Schulz</p> <p>Redaktionsleiter Hans A. Bernecker Börsenbriefe</p>
<p><strong>Der französische Technologiekonzern im Elektrobereich bietet für den US-Softwarekonzern PTC 22,6 Mrd. $ (205 $ je Aktie).</strong> Das hohe Zukauftempo des starken KI-Profiteurs (siehe zuletzt SHELLY) wird aktuell in der deutschen Vorbörse mit – 5 % beantwortet.</p> <p><strong>Bei PTC geht es um Product Lifecycle Management.</strong> Die digitalen Tools von PTC erleichtern Produktdesign, -konstruktion und das gesamte Datenmanagement rund um die Bestandteile eines Produktsortiments. Die positiven Synergien werden kostenseitig mit 250 Mio. € ab dem dritten Jahr beziffert, beim Umsatz visieren die Franzosen einen Effekt von 800 Mio. € an.</p> <p><strong>Für PTC-Aktionäre ergibt sich eine Prämie von 42 %.</strong> Der SCHNEIDER-CEO verspricht, es entstehe innerhalb der Branche das umfassendste Software- und KI-Unternehmen. Bis zum Q3 2027 soll die Transaktion realisiert sein. Bei unserem Empfehlungswert (im Frankfurter Börsenbrief: seit 18/24) warten wir die Quartalszahlen am 16. Oktober ab.</p> <p>Helmut Gellermann</p>
<p style="text-align: center;"><strong>Wie weit kann der DAX unter 25.000 Punkten noch fallen?</strong></p> <p>Rein markttechnisch betrachtet liegen wir knapp über der 200-Tage-Linie, die bei etwa 24.825 Punkten verläuft. Fällt der DAX darunter, liegt die nächste Marke bei rund 24.000 Punkten. Aber auch die März-Tiefs von 22.000 Punkten sind aus technischen Erwägungen denkbar. Die Entwicklung im DAX ist derzeit stimmungsgetrieben, auch aufgrund der hohen Risikoaufschläge für französische Staatspapiere gegenüber dem EU-Schnitt. Die Gewinnentwicklung im DAX und die Bewertung mit einem KGV von 13 bis 14 per 2027 stehen für das Gegenteil und stützen den DAX fundamental ab.</p> <p style="text-align: center;"><strong>Zinsanstieg: Welche Unternehmensanleihen lohnen sich?</strong></p> <p>Der Zinsanstieg schafft bessere Einstiegsmöglichkeiten, aber man sollte Qualität kaufen. Beispielsweise auf Euro lautende, vorrangige Unternehmensanleihen mit guter Bonität und zwei bis maximal fünf Jahren Restlaufzeit bei Unternehmen mit verlässlichen Cashflows, überschaubarer Verschuldung und einem konjunkturresistenten Geschäftsmodell. Kürzere Laufzeiten begrenzen die Kursverluste, falls die Zinsen weiter steigen.</p> <p style="text-align: center;"><strong>Was halten Sie von der neuen BMW-Strategie?</strong></p> <p>BMW will die Komplexität reduzieren, Entwicklung und Verwaltung effizienter machen und stärker auf profitable Modelle setzen. Das ist sinnvoll, denn ein Premiumhersteller muss seine Ertragskraft über Marke, Technologie und Kostenkontrolle sichern. Die reduzierten finanziellen Ziele, genannt wurden drei bis fünf Prozent operative Marge im Automobilgeschäft bis 2028 - zeigen allerdings, dass der Umbau länger dauert. Auch das Mittelfristziel von acht bis zehn Prozent hat man nach hinten verschoben. Der Sanierungsfahrplan ist realistisch, aber es fehlt ein überzeugender Beleg für eine schnelle Gewinnwende. Für eine Neubewertung müssen zunächst einmal messbare Fortschritte folgen.</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter www.bernecker.info im Abo oder im Einzelabruf!</p> <p>Sie wollen kostenlos und unverbindlich News von Redakteuren der Hans A. Bernecker Börsenbriefe GmbH erhalten? Dann tragen Sie sich einfach unter <a href="https://www.bernecker.info/newsletter">www.bernecker.info/newsletter</a> in den Info-Brief ein.</p>
<p>Nach einer starken Geschäftsentwicklung <a href="https://www.eqs-news.com/de/news/ad-hoc/mlp-se-mlp-konzern-erwartet-fuer-q3-2026-ein-ebit-deutlich-ueber-vorjahreswert-und-erhoeht-ebit-prognose-fuer-gesamtjahr-2026-auf-110-bis-120-mio-euro/550e6576-146f-429d-bd96-84996b7c1960_de" target="_blank" rel="noopener">erhöht MLP die EBIT-Prognose für 2026</a> von bislang 100 bis 110 Mio. € auf 110 bis 120 Mio. €. Treiber sind vor allem überraschend hohe erfolgsabhängige Vergütungen im Vermögensmanagement: Diese erreichen im Q3 rund 21 Mio. € nach lediglich 2,8 Mio. € im Vorjahr und sind zu einem hohen Anteil ergebniswirksam. Entsprechend erwartet MLP für das dritte Quartal ein EBIT deutlich oberhalb der 18,3 Mio. € aus Q3 2025. Zusätzlichen Rückenwind liefern das gestiegene betreute Vermögen sowie höhere Zinsen. Damit gewinnt die Ergebnisdynamik deutlich an Fahrt. Die vollständigen Q3-Zahlen folgen am 12. November.</p> <p>Die Prognoseanhebung hatte Kollege Lars Winter im gestern erschienenen Frankfurter Börsenbrief rechtzeitig avisiert. Wer der Empfehlung gefolgt ist, liegt heute bereits im Plus.</p> <p> </p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info" target="_blank" rel="noopener">www.bernecker.info</a> im Abo oder im Einzelabruf!</p> <p> </p>
<p>Die Debatte um eine mögliche KI-Blase hat eine interessante historische Perspektive. Die Bank of America vergleicht die heutige Marktkonzentration der „AI Big 10“ – Magnificent 7 plus Broadcom, AMD und Micron – mit früheren Spekulationsphasen. Das Ergebnis: Mit inzwischen rund 42 % der US-Marktkapitalisierung hat KI die typischen historischen Extremwerte bereits erreicht. Nifty Fifty (40 %), Internetblase (41 %), Japan (44 %) und die Boomsektoren der „Roaring Twenties“ (36 %) drehten sämtlich in einer Größenordnung um 40 %. Die große Ausnahme waren die Eisenbahnen, die 1881 erst bei 63 % ihren Höhepunkt erreichten.</p> <p><img src="https://bernecker.info/images_external/Horntrich Charts/Screenshot 2026-10-02 150646.png" alt="" width="650" height="382" /></p> <p>Wenn KI die Eisenbahn des 21. Jahrhunderts ist, könnte der Boom noch Luft haben. Auch beim Investitionszyklus ist die heutige Euphorie noch nicht beispiellos. Die KI-Investitionen erreichen laut BofA derzeit etwa 3,5 bis 4 % des US-BIP, während der Eisenbahnbau in seiner Spitze rund 5 % verschlang. Zudem gibt es einen wichtigen Unterschied: Während der massive Ausbau der Eisenbahnkapazitäten damals die Frachtraten unter Druck setzte, steigen die Preise für Halbleiter derzeit kräftig. Die Monetarisierung der knappen Rechenleistung funktioniert also bislang.</p> <p>Der Eisenbahnboom wurde von fallenden US-Renditen und reichlich verfügbarem Kapital begleitet. Sein Ende kam schließlich nicht durch fehlende Nachfrage nach Eisenbahnen, sondern durch Kredit- und Liquiditätskrisen. Übertragen auf KI heißt das: Nicht zwingend schwächere Chipnachfrage muss den Zyklus brechen. Kritischer könnte werden, wenn steigende Finanzierungskosten, Liquiditätsengpässe oder Zweifel an der Refinanzierung der gigantischen KI-Investitionen auftreten.</p> <p>Die Konzentration allein beweist noch keine unmittelbar platzende KI-Blase. Entscheidend ist das Zusammenspiel aus Capex, Preisen, Zinsen und Kreditliquidität. </p>
<p><strong>Die auf Vermögensverwaltung spezialisierte schweizerische Bank kündigte heute an, ein neues Aktienrückkaufprogramm mit bis zu 600 Mio. CHF Volumen zu starten sowie die Ausschüttungspolitik abzuändern.</strong> Nach behördlicher Bewilligung und Beschluss des Verwaltungsrats der Bank erscheint der Weg für die Maßnahme frei. Der Start soll im Lauf der nächsten Wochen erfolgen, die Maßnahme soll längstens ein Jahr in Anspruch nehmen. </p> <p><strong>Für die Kapitalausschüttungspolitik ist beabsichtigt, weiterhin 40 bis 60 % des IFRS-Konzerngewinns als Dividende auszuzahlen - Ziel sei eine "progressive Dividende".</strong> Das weitere Ziel einer CET1-Kapitalquote von 15 % gilt weiterhin. </p> <p><strong>Im Chartvergleich europäischer Banken (Auszug abgebildet) liegt die schweizerische Bank im unteren Drittel.</strong> Der Start des Rückkaufs sollte dazu führen, im Performance-Ranking einige Plätze aufzuholen.</p> <p>Helmut Gellermann</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info/boersenbriefe">www.bernecker.info</a> im Abo oder im Einzelabruf.</p>
<p>Bei Heidelberg Materials könnte das dritte Quartal zum Befreiungsschlag werden. Nach den vorsichtigen Aussagen zu steigenden Kosten fürchtet der Markt weitere Gewinnkürzungen oder sogar eine zweite Prognosesenkung. Die UBS hält dieses Szenario inzwischen für weitgehend eingepreist. Für Q3 werden 6,3 Mrd. € Umsatz erwartet, 2 % über Konsens und 9 % über Vorjahr. Organisch sollen die Erlöse um 5 % steigen – getragen von rund 2 % mehr Volumen und 3 % höheren Preisen. Das bereinigte EBITDA dürfte mit 1,58 Mrd. € zwar knapp unter Konsens, aber 5 % über Vorjahr liegen. </p> <p>Trotz höherer Energie- und Inputkosten funktionieren Volumen und Preissetzung. Zudem drehen Währungseffekte ins Positive, während Zukäufe zusätzlichen Rückenwind liefern. Damit erscheint die EBIT-Guidance von 3,4 bis 3,65 Mrd. € zunehmend abgesichert; die UBS kalkuliert mit 3,48 Mrd. €. </p> <p>Für 2027 erwartet die UBS einen EBIT-Anstieg um 10 % auf 3,64 Mrd. €, die Marge soll von 14,5 auf 15,1 % steigen. Gleichzeitig dürfte die Nettoverschuldung deutlich sinken. Damit fällt die Bewertung auf ein 2027er-KGV von unter 10. Bleibt die Prognose wie sie ist, rückt das Gewinnwachstum 2027 in den Fokus, was der Aktie Spielraum nach oben gibt.</p> <p> </p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info" target="_blank" rel="noopener">www.bernecker.info</a> im Abo oder im Einzelabruf!</p>
<p>Beim Neuseeland-Dollar zeichnet sich eine interessante Chance ab. Das Währungspaar NZD/USD ist von rund 0,595 Ende August auf aktuell etwa 0,561 zurückgefallen und notiert damit nahe den Tiefständen seit November 2025. Auslöser war weniger eine fundamentale Schwäche Neuseelands als vielmehr die breite Dollar-Stärke im September.</p> <p>Fundamental spricht einiges für den Kiwi. Die Inflation liegt mit 4,1 % deutlich über dem Zielkorridor der Reserve Bank of New Zealand (RBNZ) von 1 bis 3 %. Der Spielraum für eine schnelle geldpolitische Lockerung ist damit begrenzt. Vielmehr steht im Dezember eine weitere Zinserhöhung um 25 Basispunkte im Raum. Gleichzeitig präsentiert sich die Konjunktur robuster als gedacht: Das BIP-Wachstum im zweiten Quartal übertraf sowohl die Markterwartungen als auch die Prognosen der RBNZ, zusätzlich wurden die vorherigen Quartale nach oben revidiert.</p> <p>Damit trifft eine relativ straffe Geldpolitik auf eine überraschend widerstandsfähige Wirtschaft – grundsätzlich eine gute Kombination für die Währung. Hinzu kommt die Markttechnik: NZD/USD bewegt sich an einer wichtigen Unterstützungszone, die technischen Indikatoren sind im überverkauften Terrain. Das Chance-Risiko-Verhältnis für eine technische Erholung ist damit gut.</p> <p><img src="https://bernecker.info/images_external/Horntrich Charts/NZDUSD.png" alt="" width="650" height="313" /></p> <p>Das Trading-Setup: Long NZD/USD bei rund 0,561 mit Ziel 0,590 und Stopp bei 0,545. Bis zum Kursziel ergibt sich ein Potenzial von gut 5 %, während das Risiko bis zum Stopp knapp 3 % beträgt.</p> <p>Als Instrument, um dieses Szenario zu spielen bietet sich folgender <a href="https://www.onvista.de/derivate/Knock-Outs/329090999-FE5AN7-DE000FE5AN79" target="_blank" rel="noopener">Knock-out-Call</a> an:</p> <p><img src="https://bernecker.info/images_external/Horntrich Charts/NZDUSD_Derivat.png" alt="" width="650" height="270" /></p> <p>Bitte beachten: Das KO-Zertifikat verfällt bei Erreichen der KO-Schwelle von 0,5308 USD wertlos. Positionsgröße entsprechend wählen! </p> <p> </p>
<p>Webinar mit Hans A. Bernecker: Was wird aus Deutschland – Rechts wie Links? Was könnte der politische und wirtschaftliche Wandel für Unternehmen und die Börse bedeuten?</p> <p>Hans A. Bernecker erläutert im Rahmen eines rund 90-minütigen Webinars seine Sicht. Nutzen Sie auch die Gelegenheit, ihm in der Live-Fragerunde auch Ihre eigenen Fragen zu stellen (keine Anlageberatung). Also: Weit mehr als 6 Jahrzehnte Börsenerfahrung - nutzbar für Ihre Meinungsbildung.</p> <p>Terminplanung: Donnerstag, 22. Oktober 2026, ab 18.00 Uhr<br />Inkl. Live-Fragerunde, Aufzeichnung und Grafiken zum Vortrag<br />Frühbucherpreis bis 18. Oktober: 99 € statt 129 €, jeweils inklusive MwSt.</p> <p>Bitte sichern Sie sich noch heute den Frühbucherpreis und seien Sie am 22.10.2026 dabei. Thematische Schlaglichter und den Link zur Buchungsseite finden Sie hier: <a href="https://www.bernecker.info/webinar-261022" target="_blank" rel="noopener">HIER KLICKEN</a></p>

Börsenbriefe aktuell
Übersicht kürzlich erschienener Börsenbriefe
Bernecker.TV aktuell
Übersicht der letzten Sendungen aus unserem TV-Studio
Bernecker Podcast aktuell
Jetzt Reinhören in unseren Podcast-Kanal "BERNECKER OPINION" – kostenlos auf Spotify und Apple Podcasts
Bernecker Börsenkompass
digital | innovativ | mobil
Ob mobil oder über Web, ob konkrete Empfehlung oder relevante News, ob Blue Chip oder Hot Stock:
Mit dem Bernecker Börsenkompass nutzen Sie alle Chancen, überall und immer mit aktuellen Kursen und Charts.
Bernecker Tradingclub
schnell | mobil | auf den Punkt
Sie wollen von steigenden und fallenden Kursen profitieren?
Dann testen Sie den Bernecker Tradingclub kostenlos. Sie erhalten unsere Empfehlungen per Mail und SMS direkt auf Ihr Handy.
Schnell, mobil, auf den Punkt. So geht Trading!
Broker-Partner: SMARTBROKER+
- Werbepartnerschaft -
Schnell, kostenlos und in wenigen Schritten erledigt
"SMARTBROKER+ kann beides: kostenlose Orders und internationale Börsenplätze und obendrauf gibt es noch top Zinsen! Vergleichen Sie das mal mit Ihrem Broker"
Volker Schulz

Referenzen
Kunden vertrauen Bernecker
Hinweis zur Echtheit von Bewertungen:
Die hier veröffentlichten Bewertungen stammen ausschließlich von Personen, die unsere Dienstleistungen / unser Angebot tatsächlich in Anspruch genommen haben. Alle Bewertungen werden vor ihrer Veröffentlichung manuell durch uns auf Echtheit geprüft.

Unser kostenloser Newsletter
Expertenwissen und exklusive Angebote
Kennen Sie schon unseren E-Mail-Newsletter? Sie finden darin interessante Themen aus unseren Publikationen, Informatiionen zu Seminar/Webinar-Terminen und Börsentagen sowie aktuelle Angebote. Falls noch nicht geschehen, melden Sie sich doch gleich heute zu diesem einmal wöchentlich erscheinenden, kostenlosen Newsletter an.
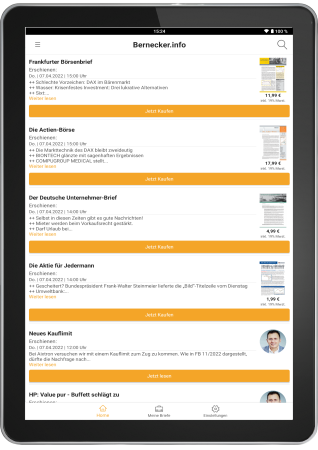
Die Bernecker-App
Auch unterwegs immer gut informiert
Die Bernecker-App ist eine sinnvolle Ergänzung zu unserer Internetseite. Nutzen auch Sie die folgenden Möglichkeiten:
- Kostenlose News aus unseren Redaktionen
- Wichtige Updates zwischen zwei Börsenbrief-Ausgaben
- Börsenbriefe als Einzelausgabe ohne Abo kaufen
- Ihre Online-Abos auch mobil immer dabei
- Information, wenn eine neue Ausgabe bzw. News abrufbar ist
- Kostenlose Video-Ausschitte aus unserem TV-Format
Am besten installieren Sie die App gleich heute.
Premium-Bezug
Heben Sie Ihr Abo auf ein neues Level
Optimieren Sie Ihr Online-Abo mit Ihrem persönlichen Zugang zu unserem Leserforen-Bereich, in dem sich unsere Premium-Kunden schon seit vielen Jahren mit anderen engagierten Anlegern und mit unseren Redaktionsmitgliedern austauschen. Außerdem im Premium-Abo enthalten: Die Vorlese-Funktion, die wir für viele unserer Börsenbriefe anbieten und der Zugang zu exklusiven Nachrichten im NewsPilot. Klingt interessant? Dann informieren Sie sich am besten gleich über die Details.
Wissen, was zählt.
Möchten Sie lernen, wie Sie erfolgreich investieren und Ihre Anlageentscheidungen selbstbewusst treffen können? Dann laden wir Sie ein, gemeinsam mit uns die faszinierende Welt der Börse zu entdecken.
Ob Sie erste Schritte an der Börse planen, gezielt Vermögen aufbauen oder Ihre bestehende Anlagestrategie weiterentwickeln möchten - unsere Publikationen richten sich an unterschiedliche Interessen und Anlegertypen.
Börsenexpertise interaktiv
mit den Bernecker-Anleger-Webinaren
Sie graben sich gerne tiefer in relevante Börsenthemen ein und würden die Expertise von altgedienten Börsenprofis gerne auch interaktiv für Ihre Fragen nutzen? Dann biegen Sie ab von der medialen Einbahnstraße und seien Sie bei Online-Veranstaltungen mit Spezialisten rund um Politik, Kapitalmarkt bzw. Börse dabei. Wie können Sie dazu auf dem Laufenden bleiben? Beispielsweise mit unserem kostenlosen, wöchentlich erscheinenden Newsletter. Also: Sind Sie dabei?
Welche Börsenbriefe passen zu Ihnen und Ihrer Strategie?
Börsenbrief-Finder
Unser Börsenbrief-Finder hilft Ihnen, schnell und einfach den passenden Börsenbrief zu finden. Nach nur wenigen Fragen erhalten Sie 2 bis 3 Vorschläge, sofort und ohne Registrierung. Viel Spaß mit unserem Börsenbrief-Finder!