

<p><strong>Die Aktie des US-Einzelhändlers im Bereich Wohnmöbel, Wohnaccessoires und Küchenausstattung verlor gestern 15 %.</strong> Der Quartalsbericht hatte die hohen Erwartungen nicht ganz erfüllt und eine Erhöhung der Prognose blieb aus.</p> <p><strong>Mit 5,8 % Wachstum auf 1,99 Mrd. $ Umsatz wurde der Konsens (2,0 Mrd. $) knapp verfehlt.</strong> Von + 21 % beim Gewinn je Aktie blieb nach der Bereinigung um Zollerstattungen noch + 12 % übrig.</p> <p><strong>Für das Gesamtjahr gilt nach wie vor die Prognose, die Erlöse um 4,7 bis 7,2 % auszubauen.</strong> Die operative Marge soll 17,8 bis 18,2 % betragen. </p> <p><strong>Der langfristige Kursverlauf der kalifornischen Marke sieht im Vergleich zu Mitbewerbern weiterhin traumhaft aus.</strong> Eine Nettomarge von ca. 14 % wirkt attraktiv. Allerdings sind 26 Mrd. $ Börsenwert der dreifache Umsatz und nach Korrektur gilt noch ein sportliches Forward-KGV von 22. Somit kommt „WSM“ (NYSE-Kürzel) jetzt nur auf die Watchlist.</p> <p>Helmut Gellermann</p>
Bernecker Newspilot

Informationen direkt aus unserer Redaktion
<p>Der Ausverkauf bei Gold und Silber verschärft sich dramatisch. Am Freitag rutschte der Goldpreis zeitweise auf 3.514 $ je Feinunze. Das ist der niedrigste Stand seit September 2025. Seit dem Rekordhoch von knapp 5.600 $ Ende Januar hat Gold rund 37 % verloren. Allein seit dem 9. November summiert sich das Minus auf rund 15 %. Silber geriet noch stärker unter Druck. Der Preis verlor zeitweise mehr als 6 % und fiel auf rund 41,50 $ je Feinunze.</p> <p>Hauptauslöser ist die veränderte Zinsperspektive in den USA. Das am Mittwoch veröffentlichte Protokoll der jüngsten Fed-Sitzung zeigt, dass nahezu alle Notenbanker weitere Zinserhöhungen für angemessen halten. Einzelne Mitglieder erwägen sogar größere Zinsschritte, falls die Inflationsdaten enttäuschen. Damit steigen die Opportunitätskosten für Gold und Silber, die selbst keine Zinsen abwerfen. Zehnjährige US-Staatsanleihen bieten inzwischen Renditen um 5 %. Auch der starke Dollar belastet die Edelmetalle.</p> <p>Hinzu kommt die Nervosität an den Aktienmärkten. Offenbar verkaufen Anleger zunehmend auch Gold, um Liquidität zu beschaffen, Verluste auszugleichen oder Sicherheitsleistungen zu erfüllen. Der vermeintlich sichere Hafen wird damit selbst zum Opfer des allgemeinen Verkaufsdrucks. Goldminenaktien geraten ebenfalls unter Druck: Sinkende Verkaufspreise schmälern die erwarteten Gewinnmargen. Gleichzeitig belastet die Risikoaversion ihre Bewertungen.</p> <p>Nach dem dramatischen Absturz wächst allerdings die Chance auf eine technische Gegenbewegung. Die Marke von 3.500 $ bildet zunächst eine mögliche Unterstützung. Eine Rückkehr über 3.700 $ wäre ein erstes positives Signal. Für eine nachhaltige Trendwende müssten sich jedoch auch die Zinserwartungen entspannen und der Dollar an Stärke verlieren.</p> <p>Vorerst bleibt Vorsicht angebracht. Unterhalb von 3.500 $ drohen weitere Kursverluste. Bei Silber ist das Risiko wegen der höheren Schwankungsanfälligkeit und der zusätzlichen Abhängigkeit von der industriellen Nachfrage besonders groß. Erste antizyklische Käufe dürften zumindest auf lange Sicht aussichtsreich sein, erfordern jedoch einiges an Mut und Geduld.</p> <p>Oliver Kantimm, Bernecker-Redaktion</p> <p>Börsianer lesen Publikationen aus dem Hause <a href="https://www.bernecker.info">Hans A. Bernecker Börsenbriefe</a>.</p>
<p>2016 erhielt der deutsche Handfeuerwaffen-Hersteller HECKLER & KOCH erstmals einen großen Auftrag aus Paris. Seither lieferte er rund 100.000 Sturmgewehre. Nun gibt es die nächste große Order aus Frankreich: Geliefert werden sollen mehr als 70.000 Sturmgewehre plus Zubehör binnen zehn Jahren. Zum finanziellen Umfang des Vertrags machte die Firma keine Angaben. Doch läuft es gut bei HECKLER & KOCH: Im vergangenen Jahr machte das Unternehmen einen Umsatz von 393 Mio. Euro und damit so viel wie noch nie in der Firmengeschichte. Es war ein Zuwachs um 14,4 % im Vergleich zum Jahr zuvor. Der Gewinn schnellte um ein Viertel auf 39,5 Mio. Euro nach oben. Und auch wenn der Handel mit Waffen nicht zur größten aller Vorlieben der Anleger zählt - der Aktie tut der Auftrrag gut.</p> <p>Catharina Nitsch aus Ihrer Bernecker Redaktion / <a href="https://www.bernecker.info">www.bernecker.info</a></p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info">www.bernecker.info</a> im Abo oder im Einzelabruf!</p>
20-Nov. 08:51
Guten Morgen aus der Redaktion: Gold auf 14-Monatstief, Shortseller bei AMD, KI-Crash Richtung Resignation
<p><strong>Die Märkte müssen den nächsten Ausverkauf verdauen.</strong> Der S&P 500 verlor am Donnerstag 2,02 %, der Nasdaq 2,25 %. Selbst der Rekordbörsengang von Anthropic konnte die Stimmung nicht drehen. Die Aktie schloss zwar 17 % über ihrem Ausgabepreis von 83 Dollar, gab aber einen Großteil ihrer anfänglichen Gewinne ab. NVIDIA verlor 3,3 %. AMD büßte nach neuen Leerverkäufervorwürfen zu möglichen China-Geschäften knapp 8 % ein. AMD weist die Vorwürfe zurück.</p> <p>Asien setzt den Ausverkauf fort. Nikkei und KOSPI verlieren im Freitagshandel zeitweise mehr als 4 %. Auch Samsung, SK Hynix und SoftBank geraten kräftig unter Druck. Die Zweifel an der Finanzierungsfähigkeit milliardenschwerer KI-Projekte nehmen weiter zu.</p> <p>Die Dimension ist erheblich: Taiwan verlor innerhalb einer Woche fast 18 % und mehr als 500 Mrd. Dollar Börsenwert. Das war der stärkste Wochenverlust seit 1991. Ich gehe davon aus, dass sämtliche Konsensprognosen im KI-Halbleitersektor deutlich zu hoch sind. Die Frage bleibt, was wo eingepreist ist. Das erfordert eine sorgfältige Selektion. Stimmen aus dem Markt, die auf Resignation hinweisen: </p> <p>Albert Saporta, CEO von GAM Holding, spricht von einer gigantischen Investitionswelle, bei der niemand ausreichend abschätzen könne, welche Renditen das eingesetzte Kapital erzielen wird. Diese Investitionswelle beginne sich nun aufzulösen. Hao Hong von Lotus Asset Management erinnert daran, dass die größten Börsengänge historisch häufig in der Nähe eines Markthochs stattfinden. Ecaterina Bigos von BNP Paribas Asset Management beschreibt den KI-Handel als stark auf wenige Aktien konzentriert und erheblich durch Fremdkapital beziehungsweise Hebel geprägt. Nun werden diese Positionen abgebaut.</p> <p><strong>In Deutschland beendet BASF seine Übernahmebemühungen um Evonik. </strong>Zwei Angebote wurden abgelehnt. Zuletzt bot BASF 24 Euro je Aktie. Evonik brach daraufhin um 16,2 % ein.</p> <p>Nach Xetra-Schluss folgte eine Aktienplatzierung. MPH verkaufte 927.755 M1-Kliniken-Aktien, entsprechend 5 % des Grundkapitals, zu 17,50 Euro. Der Abschlag zum Xetra-Schlusskurs beträgt 10,3 %. MPH erlöst rund 16 Mio. Euro und reduziert seine Beteiligung von 66 auf 61 %. Die Aktie geriet nachbörslich erheblich unter Druck.</p> <p><strong>Intuit enttäuscht nachbörslich mit dem Ausblick.</strong> Trotz 12 % Umsatzwachstum auf 4,35 Mrd. Dollar senkt der Softwarekonzern seine Jahresumsatzprognose. Mailchimp wird für rund 3,7 Mrd. Dollar an Bending Spoons verkauft. Die Aktie verlor nachbörslich zweistellig.</p> <p><strong>Der Goldpreis steht im Sog des weltweiten Aktienausverkaufs weiter unter Druck und erreicht seine Unterstützungszone um 3.500 Dollar (s. Chart). </strong>Das ist nicht ungewöhnlich. Wenn Aktienmärkte heftig einbrechen, müssen institutionelle Anleger kurzfristig Liquidität beschaffen, um Verluste und Nachschusspflichten aus kreditfinanzierten Positionen auszugleichen. Das Zinsthema sollte verarbeitet sein zumal die Fed im Zinserhöhungszyklus weit forgeschritten ist.</p> <p>In dieser turbulenten Marktphase gewinnt unser Goldminen-Sonderreport nochmals erheblich an Bedeutung. Die jüngsten Kursrückgänge eröffnen ganz neue Bewertungsansätze. Hier geht es es zum Report: <a href="https://boersenkiosk.de/Kauf-Der-Bernecker-Sonderreport-Nr.-01-vom-09.11.2026/BK">https://boersenkiosk.de/Kauf-Der-Bernecker-Sonderreport-Nr.-01-vom-09.11.2026/BK</a></p> <p>Volker Schulz</p> <p>Redaktionsleiter Hans A. Bernecker Börsenbriefe</p>
<p>Deutz liefert nun die Gegenargumente zu Ningi. Die Minderheitsrechte bei FFG Industries seien im Kaufpreis berücksichtigt, unabhängige Wirtschaftsprüfer stützten die erwartete Vollkonsolidierung. Erklärungsbedürftig bleiben die 75-%-Mehrheiten für bestimmte Führungsentscheidungen und Gewinnausschüttungen: FFG hält lediglich 55 % an FFG Industries. Operativ verbreitert sich jedoch die Basis. Laut MPCM Research wurden die niederländischen Fahrzeugaufträge am 19. November unterschrieben. Der FFG-Auftragsbestand liegt über 2,7 Mrd. €, rund ein Viertel entfällt auf das Ukraine-Programm von Industries. Dessen Großauftrag über bis zu 750 Mio. € besteht bereits; die Auslieferung soll 2027 beginnen. MPCM berücksichtigt die Minderheitsanteile längst. Selbst bei abweichender Bilanzierung bliebe der Gewinn je Deutz-Aktie im Analystenmodell unverändert. Das Kursziel würde lediglich um 0,30–0,60 € sinken. MPCM bestätigt „Kaufen“ mit 18 €. Die Kontrollrechte bleiben offen, Ningis wirtschaftliche Schlussfolgerungen werden durch diese Gegenrechnung deutlich relativiert.</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info/">https://www.bernecker.info/</a> im Abo oder im Einzelabruf!</p> <p>Volker Schulz</p> <p>Redaktionsleiter Hans A. Bernecker Börsenbriefe</p>
<p>Die AMD-Aktie geriet heute unter Druck, nachdem Hunterbrook am 19. November eine Short-Position offengelegt und zwei kritische Berichte veröffentlicht hatte. Der Vorwurf: Beim chinesischen Serverhersteller IEIT Systems sei auch nach dessen Aufnahme auf die US-Entity-List im März 2025 neuere AMD-Firmware in Produkten aufgetaucht. </p> <p>Zudem richtet Hunterbrook den Blick auf AMDs Kundenfinanzierung. Hunterbrook beziffert mögliche Aktienkäufe durch zwei große KI-Kunden auf bis zu 320 Mio. Aktien – zum Nominalpreis von einem Cent – und nennt zudem rund 28 Mrd. Dollar an Garantien, Leasing- und Cloud-Kapazitätszusagen sowie 5,1 Mrd. Dollar an Beteiligungen. Das sind teils bedingte, mehrjährige Verpflichtungen und nicht gleichbedeutend mit sofort fälligen Schulden. Bei nachlassenden KI-Investitionen könnten sie AMD dennoch belasten.</p> <p>Hunterbrook profitiert wie üblich in solchen Fällen (siehe auch Deutz) von fallenden Kursen. Wie immer gilt in diesem Fall zunächst Ruhe zu bewahren und die Stellungnahme von AMD abzuwarten.<br /> <br />Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter <a href="https://www.bernecker.info">www.bernecker.info</a></p>
<p>Der Raumfahrtkonzern aus dem Reich von Elon Musk will heute bis zu 32 Mrd. $ über den Verkauf von Anleihen aufnehmen. Die Kapitalaufnahme ist Teil einer umfangreicheren Finanzierungsvereinbarung für Chips, die SpaceX jüngst abgeschlossen hat, meldete die Nachrichtenagentur Bloomberg heute unter Berufung auf Insider.</p> <p>Georg Sures aus Ihrer Bernecker Redaktion</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter <a href="https://www.bernecker.info">www.bernecker.info</a></p>
<p>Der Übernahmepoker um EVONIK ist beendet. BASF zieht seine Übernahmebemühungen zurück, nachdem EVONIK zwei Offerten abgelehnt hatte. Die EVONIK-Aktie bricht daraufhin heute zeitweise um 17 % auf 18,06 € ein. Auf dem Xetra-Tagestief hatte EVONIK sogar nur bei 16,75 € notiert. Damit verschwindet die Übernahmeprämie nahezu vollständig. Zuletzt hatte BASF nach Medienberichten 24 € je Aktie beziehungsweise rund 11,2 Mrd. € geboten. Noch gestern wurde über eine mögliche Aufstockung auf 26 bis 28 € spekuliert.</p> <p>EVONIK meldete zuletzt eine deutliche operative Ergebnisverbesserung. Im dritten Quartal stieg das bereinigte EBITDA um 40 % auf 629 Mio. €. Allerdings profitierte der Konzern vor allem von höheren Verkaufspreisen. Für 2026 werden weiterhin 2,0 bis 2,2 Mrd. € bereinigtes EBITDA erwartet, wobei EVONIK die obere Hälfte der Spanne anpeilt.</p> <p>Doch wäre EVONIK für BASF nicht ohnehin zu teuer geworden? Bereits bei 24 € je Aktie hätte sich einschließlich der Nettofinanzverschuldung von 3,3 Mrd. € ein vereinfachter Unternehmenswert von rund 14,5 Mrd. € ergeben. Das entspricht knapp dem Siebenfachen des erwarteten EBITDA. Bei 28 € wären es bereits rund 16,3 Mrd. € beziehungsweise fast das Achtfache gewesen. Angesichts der schwachen Chemiekonjunktur, hoher Integrationskosten und politischer Forderungen nach Standort- und Beschäftigungsgarantien wäre die Übernahme zunehmend riskant geworden.</p> <p>Für BASF ist der Rückzug deshalb eher positiv. Der Konzern vermeidet eine erhebliche zusätzliche Belastung seiner Bilanz und hohe Finanzierungskosten. Schließlich lag seine Nettoverschuldung Ende September bereits bei 16,7 Mrd. €, der Free Cashflow nach neun Monaten bei minus 1,04 Mrd. €. Zwar entfallen mögliche Synergien, doch deren Umfang und Realisierbarkeit waren ohnehin unsicher.</p> <p>Fazit: BASF hat rechtzeitig die Reißleine gezogen. Ein strategisch sinnvoller Zusammenschluss ist noch lange kein guter Deal zu jedem Preis. Bei EVONIK ist die Übernahmefantasie vorerst Geschichte. Die operative Ergebnisverbesserung bietet zwar eine Grundlage für eine Stabilisierung. Für einen schnellen Einstieg spricht nach dem Kursrutsch aber wenig. Zumindest eine vorübergehende technische Erholung ist in den nächsten Tagen aber möglich.</p>
<p><strong>Man stellt nun 760 bis 790 Mio. € Umsatz und 220 bis 230 Mio. € EBITDA in Aussicht (bisher: 730 bis 780 Mio. € bzw. 180 bis 200 Mio. €). </strong>Auch Berenberg ist zuversichtlich und erwartet für das laufende Jahr 785 Mio. € Umsatz sowie 227 Mio. € EBITDA. Für 2027 und 2028 liegen die neuen Berenberg-Prognosen beim Gewinn je Aktie bei 6,62 und 7,05 €. Neue Aufträge sind zu erwarten, im Fokus stehen unter anderem die Pipeline-Projekte ETL 187 (Achim - Lehringen) und Spessart-Odenwald. Weitere sollen durch die US-Expansion der Schweißtechnik-Tochter 5C-Tech kommen. Sie soll 2026 rund 20 Mio. € Umsatz beitragen und mittelfristig etwa 50 Mio. € erreichen. Bei aktuell 78,25 € wird die Aktie mit dem 11,7-Fachen des geschätzten 2027er-Gewinns und dem 5,3-Fachen des EBITDA bewertet. Über 80 € generiert der Wert das nächste Kaufsignal.</p> <p><strong>Dies ist ein Ausschnitt aus der neuen <a href="https://www.bernecker.info/actien-boerse">Actien-Börse</a>.</strong> In der aktuellen Ausgabe analysiert Hans A. Bernecker, Deutschlands erfahrenster Börsenexperte, mit seinem Team die Marktlage und verrät Ihnen, wie Sie sich als Anleger am besten positionieren.</p> <p><strong>Den kompletten Brief erhalten Sie im Abo oder im Einzelbezug auf <a href="https://www.bernecker.info/">www.bernecker.info</a> und über unsere <a href="https://www.bernecker.info/app">Bernecker-App</a>. </strong></p> <p><strong>Weitere Themen der <a href="https://www.bernecker.info/actien-boerse">Actien-Börse Nr. 47</a> u. a.:</strong></p> <p style="padding-left: 40px;">- Die große KI-Spekulation läuft aus</p> <p style="padding-left: 40px;">- SIEMENS ENERGY wird neu geordnet</p> <p style="padding-left: 40px;">- DT. BANK: Die Luft wird dünn</p> <p style="padding-left: 40px;">- Attraktive Bewertung für SMA SOLAR</p> <p style="padding-left: 40px;">- Wer greift demnächst bei LYFT zu?</p> <p style="padding-left: 40px;">- DEUTZ ist der Aufreger der Woche</p> <p><strong>Ihre Bernecker Redaktion / <a href="https://www.bernecker.info/">www.bernecker.info </a></strong></p>
<p>Das US-amerikanische IT-Sicherheitsunternehmen hat gestern seine Zahlen für das erste Quartal seines Geschäftsjahres 2027 vorgestellt - und die überzeugen: Der Gewinn je Aktie (EPS) lag dabei mit 0,57 $ über dem Wert des Vorjahreszeitraums (der hatte 0,47 $ betragen). Den Quartalsumsatz gab das Unternehmens mit 3,44 Mrd. $ an und übertraf damit die Expertenprognosen, die sich auf 3,31 Mrd. $ belaufen hatten. Im Vergleichszeitraum des Vorjahres hatte PALO ALTO NETWORKS noch 2,47 Mrd. $ umgesetzt. Die Aktie kletterte daher vorbörslich zeitweise um knapp 10 %!</p> <p>Catharina Nitsch aus Ihrer Bernecker Redaktion / <a href="https://www.bernecker.info">www.bernecker.info</a></p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info">www.bernecker.info</a> im Abo oder im Einzelabruf!</p>

Börsenbriefe aktuell
Übersicht kürzlich erschienener Börsenbriefe
Bernecker.TV aktuell
Übersicht der letzten Sendungen aus unserem TV-Studio
Bernecker Podcast aktuell
Jetzt Reinhören in unseren Podcast-Kanal "BERNECKER OPINION" – kostenlos auf Spotify und Apple Podcasts
Bernecker Börsenkompass
digital | innovativ | mobil
Ob mobil oder über Web, ob konkrete Empfehlung oder relevante News, ob Blue Chip oder Hot Stock:
Mit dem Bernecker Börsenkompass nutzen Sie alle Chancen, überall und immer mit aktuellen Kursen und Charts.
Bernecker Tradingclub
schnell | mobil | auf den Punkt
Sie wollen von steigenden und fallenden Kursen profitieren?
Dann testen Sie den Bernecker Tradingclub kostenlos. Sie erhalten unsere Empfehlungen per Mail und SMS direkt auf Ihr Handy.
Schnell, mobil, auf den Punkt. So geht Trading!
Broker-Partner: SMARTBROKER+
- Werbepartnerschaft -
Schnell, kostenlos und in wenigen Schritten erledigt
"SMARTBROKER+ kann beides: kostenlose Orders und internationale Börsenplätze und obendrauf gibt es noch top Zinsen! Vergleichen Sie das mal mit Ihrem Broker"
Volker Schulz

Referenzen
Kunden vertrauen Bernecker
Hinweis zur Echtheit von Bewertungen:
Die hier veröffentlichten Bewertungen stammen ausschließlich von Personen, die unsere Dienstleistungen / unser Angebot tatsächlich in Anspruch genommen haben. Alle Bewertungen werden vor ihrer Veröffentlichung manuell durch uns auf Echtheit geprüft.

Unser kostenloser Newsletter
Expertenwissen und exklusive Angebote
Kennen Sie schon unseren E-Mail-Newsletter? Sie finden darin interessante Themen aus unseren Publikationen, Informatiionen zu Seminar/Webinar-Terminen und Börsentagen sowie aktuelle Angebote. Falls noch nicht geschehen, melden Sie sich doch gleich heute zu diesem einmal wöchentlich erscheinenden, kostenlosen Newsletter an.
Die Bernecker-App
Auch unterwegs immer gut informiert
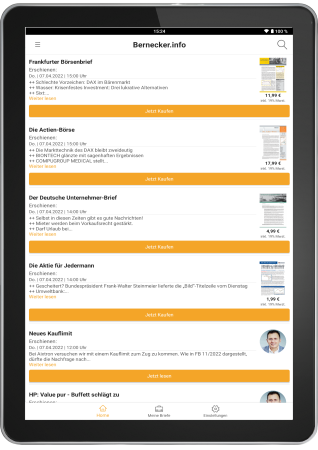
Die Bernecker-App ist eine sinnvolle Ergänzung zu unserer Internetseite. Nutzen auch Sie die folgenden Möglichkeiten:
- Kostenlose News aus unseren Redaktionen
- Wichtige Updates zwischen zwei Börsenbrief-Ausgaben
- Börsenbriefe als Einzelausgabe ohne Abo kaufen
- Ihre Online-Abos auch mobil immer dabei
- Information, wenn eine neue Ausgabe bzw. News abrufbar ist
- Kostenlose Video-Ausschitte aus unserem TV-Format
Am besten installieren Sie die App gleich heute.
Premium-Bezug
Heben Sie Ihr Abo auf ein neues Level
Optimieren Sie Ihr Online-Abo mit Ihrem persönlichen Zugang zu unserem Leserforen-Bereich, in dem sich unsere Premium-Kunden schon seit vielen Jahren mit anderen engagierten Anlegern austauschen. Außerdem im Premium-Abo enthalten: Die Vorlese-Funktion, die wir für viele unserer Börsenbriefe anbieten und der Zugang zu exklusiven Nachrichten im NewsPilot. Klingt interessant? Dann informieren Sie sich am besten gleich über die Details.
Wissen, was zählt.
Möchten Sie lernen, wie Sie erfolgreich investieren und Ihre Anlageentscheidungen selbstbewusst treffen können? Dann laden wir Sie ein, gemeinsam mit uns die faszinierende Welt der Börse zu entdecken.
Ob Sie erste Schritte an der Börse planen, gezielt Vermögen aufbauen oder Ihre bestehende Anlagestrategie weiterentwickeln möchten - unsere Publikationen richten sich an unterschiedliche Interessen und Anlegertypen.
Börsenexpertise interaktiv
mit den Bernecker-Anleger-Webinaren
Sie graben sich gerne tiefer in relevante Börsenthemen ein und würden die Expertise von altgedienten Börsenprofis gerne auch interaktiv für Ihre Fragen nutzen? Dann biegen Sie ab von der medialen Einbahnstraße und seien Sie bei Online-Veranstaltungen mit Spezialisten rund um Politik, Kapitalmarkt bzw. Börse dabei. Wie können Sie dazu auf dem Laufenden bleiben? Beispielsweise mit unserem kostenlosen, wöchentlich erscheinenden Newsletter. Also: Sind Sie dabei?
Welche Börsenbriefe passen zu Ihnen und Ihrer Strategie?
Börsenbrief-Finder
Unser Börsenbrief-Finder hilft Ihnen, schnell und einfach den passenden Börsenbrief zu finden. Nach nur wenigen Fragen erhalten Sie 2 bis 3 Vorschläge, sofort und ohne Registrierung. Viel Spaß mit unserem Börsenbrief-Finder!