Bernecker Newspilot
Informationen direkt aus unserer Redaktion
Volker Schulz
Redaktionsleiter
Statt 4 bis 5,5 % operativer Marge erwartet der Konzern 2026 nur noch bis zu 1 %. Rund 6 Mrd. € entfallen auf eine Abschreibung des Porsche-Firmenwerts. Weitere rund 2 Mrd. € belasten aus zusätzlichen Restrukturierungsaufwendungen und dem China-Geschäft. Ein erheblicher Teil ist zwar nicht zahlungswirksam. Sicher ist: China verliert seine Rolle als verlässliche Gewinnquelle und selbst das Premiumgeschäft bietet keinen ausreichenden Schutz. Zugleich belastet der schnellere Wechsel zum Elektroauto die Profitabilität aufgrund geringerer Wertschöpfungstiefe. Wir halten weitere Gewinnwarnungen europäischer Hersteller für plausibel nebst neuer Sonderbelastungen über 2027 hinaus.
Dies ist ein Auszug aus unserem Brief „Der Aktionärsbrief“, Ausgabe 39.
Schlaglichter dieser Ausgabe:
GOLDMAN SACHS setzt neue Größenordnung beim KI-Ausbau an
Übernahmefantasie bei EVONIK
Aktionärsbrief-TV-Empfehlung mit 50 % in 3 Monaten
Krebsdiagnose-Geschäft unter der Lupe: Unsere spekulativen Favoriten im neuen KI-Medizin-Zeitalter
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter www.bernecker.info im Abo oder im Einzelabruf!
Ihre Bernecker Redaktion / www.bernecker.info
Georg Sures
Redakteur
Der von S&P Global ermittelte Einkaufsmanagerindex für die Eurozone stieg im September laut einer ersten Schätzung um 1,1 Punkte auf 53,1 Punkte und erreichte damit den höchsten Wert seit April 2023. Analysten hatten dagegen im Schnitt mit einem Rückgang auf 51,7 Punkte gerechnet. Die verbesserte Stimmung in den Unternehmen der Eurozone umso bemerkenswerter, da die Energiekosten weiter hoch bleiben. Laut Chris Williamson, Chefvolkswirt bei S&P Global Market, deuten die Daten auf eine anhaltende Dynamik zu Beginn des vierten Quartals hin.
Georg Sures aus Ihrer Bernecker Redaktion
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter www.bernecker.info
Markus Horntrich
Redakteur
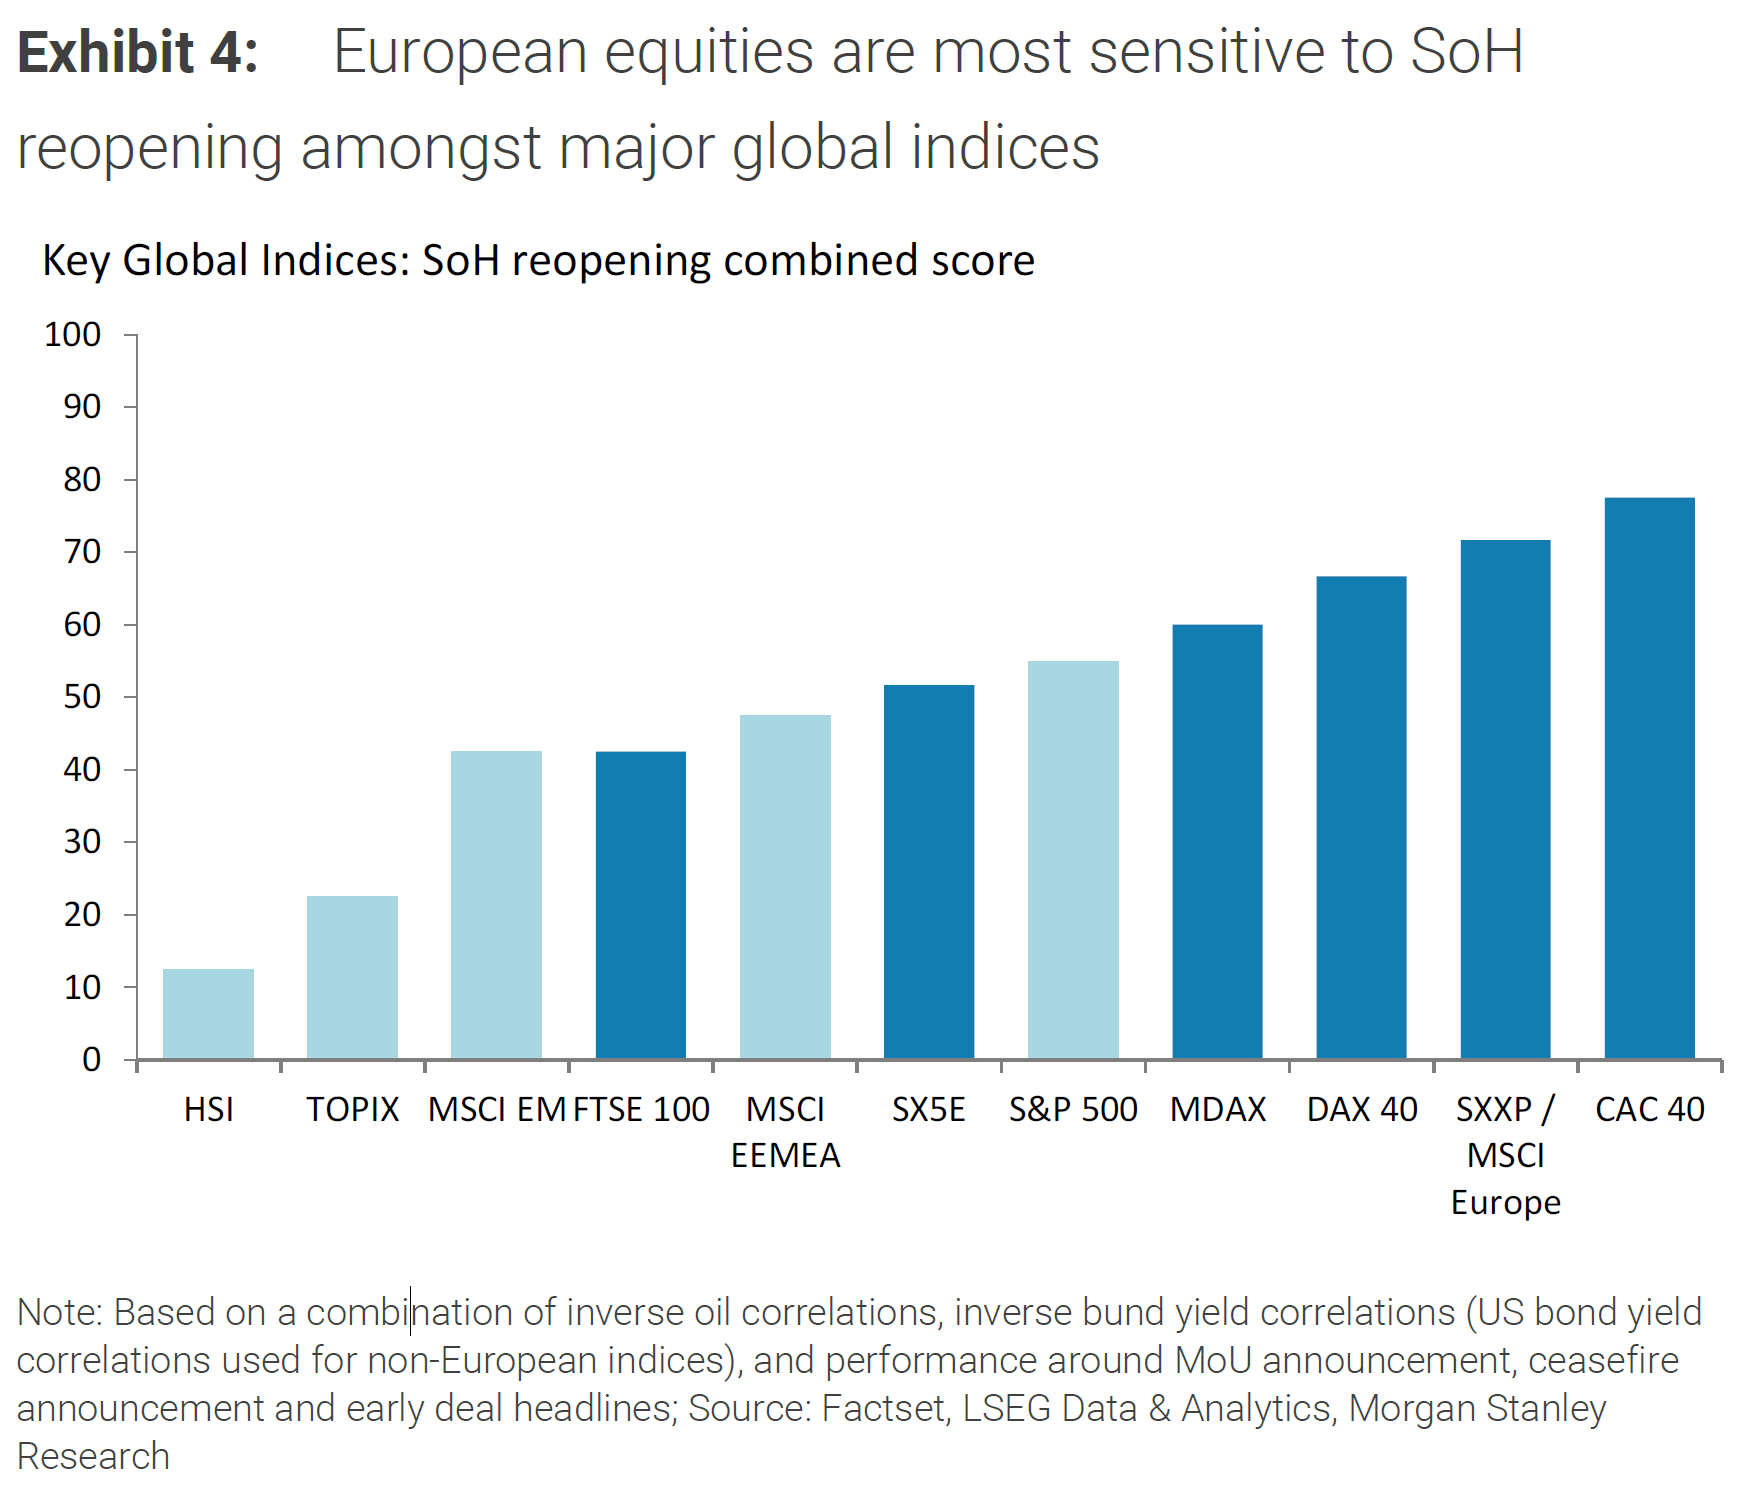
Morgan Stanley hat untersucht, welche europäischen Aktien am stärksten von einer Wiederöffnung der Straße von Hormus (SoH) bzw. einer Entspannung im Iran-Konflikt profitieren würden. Hintergrund sind zunehmende diplomatische Signale zwischen den USA und Iran. Eine Normalisierung dürfte Ölpreise und Inflationsdruck senken und zugleich die Anleiherenditen entlasten. Europa weist unter den großen Aktienmärkten die höchste Sensitivität für dieses Szenario auf; besonders der CAC 40.
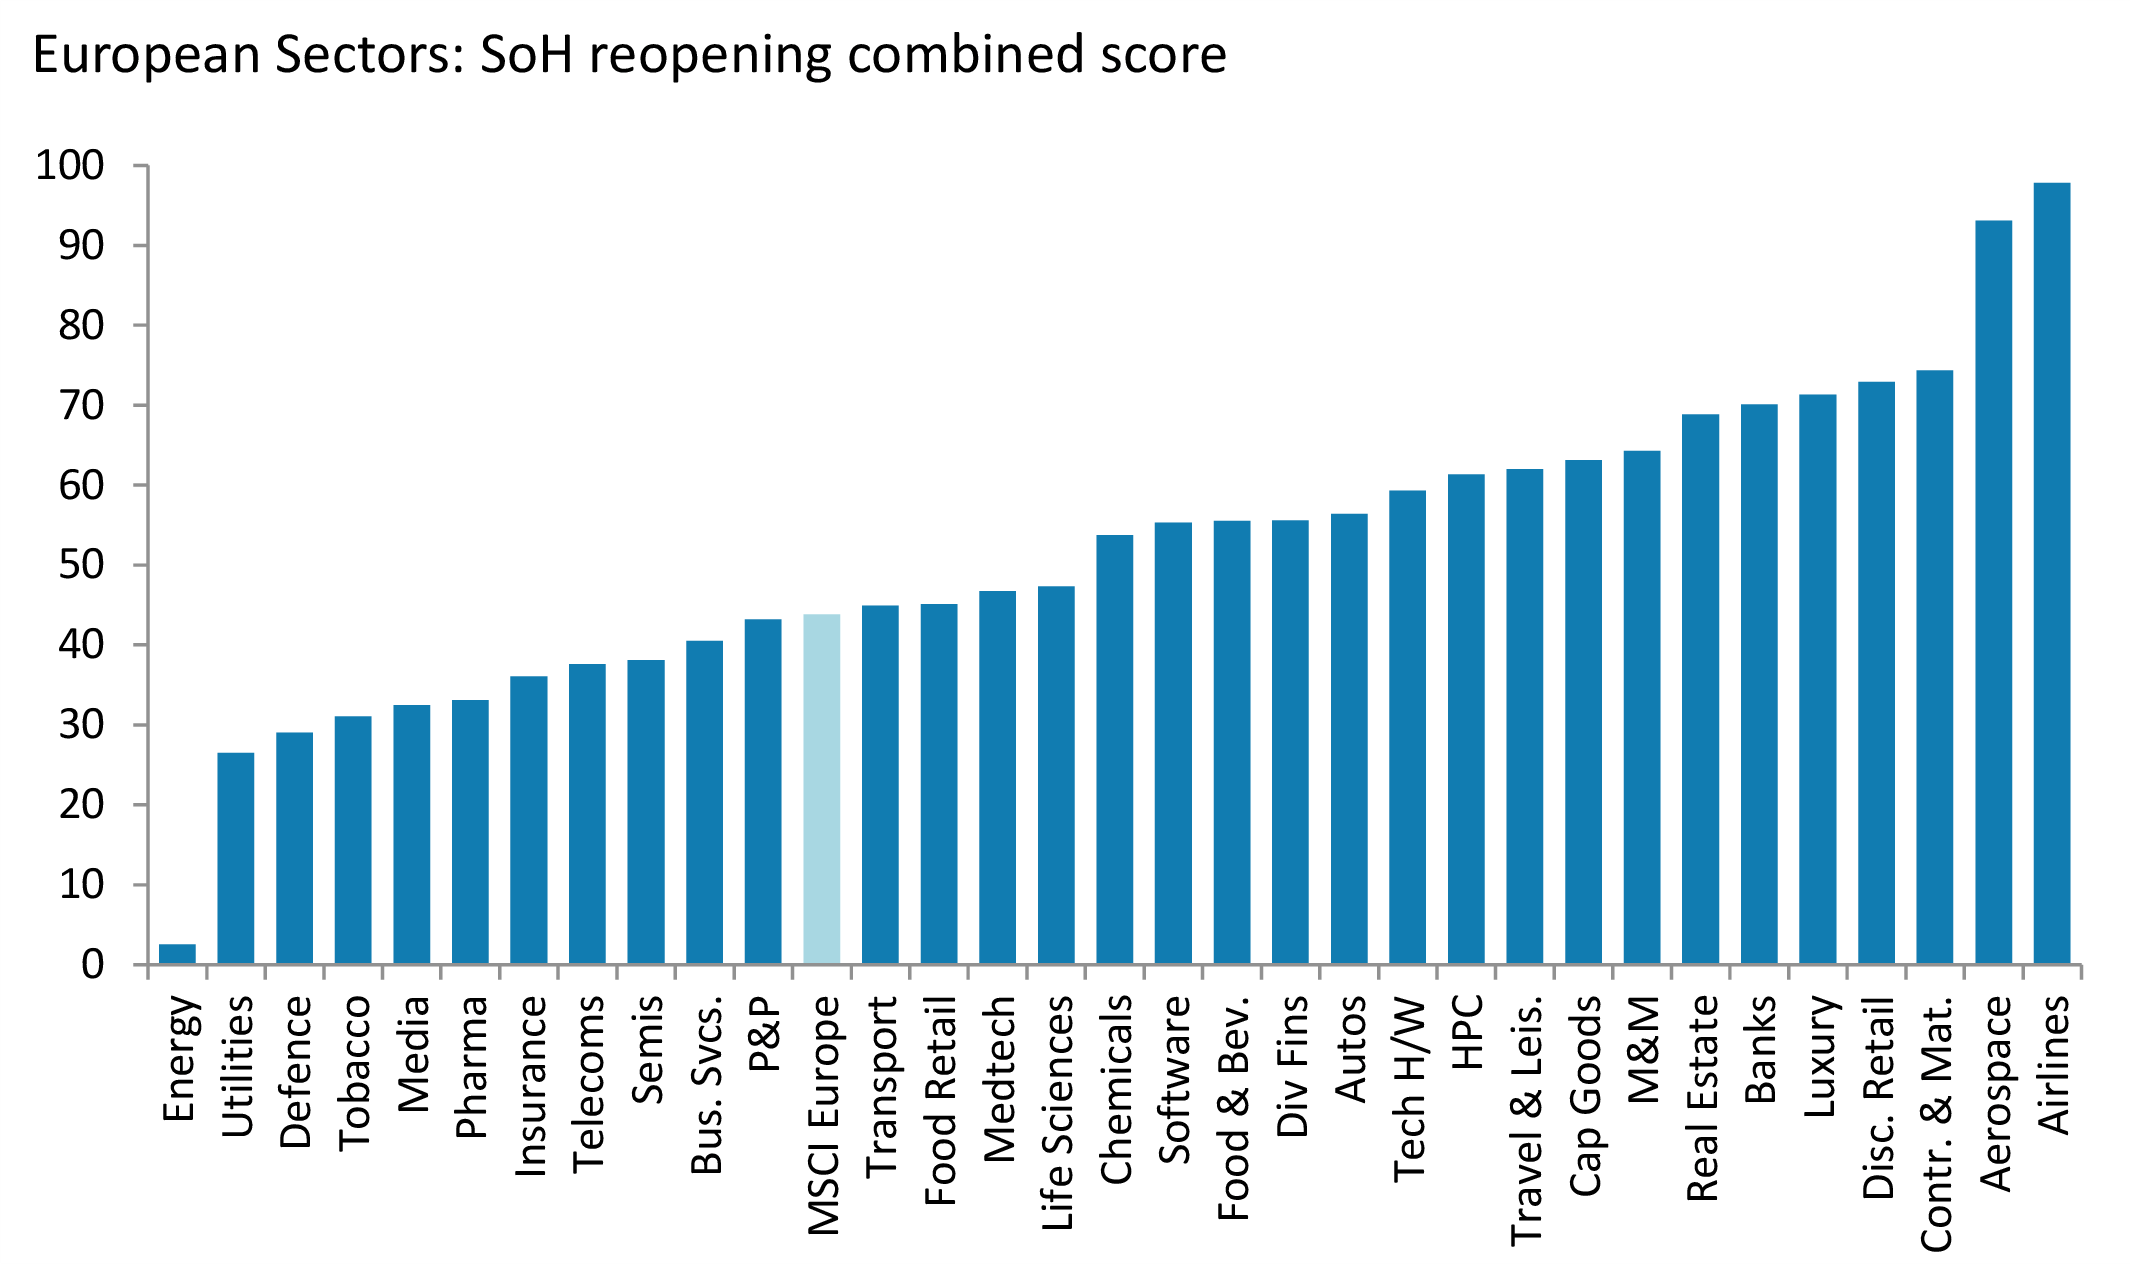
Auf Sektorebene reagieren vor allem Airlines, Aerospace, Bau/Materialien, Einzelhandel, Luxus und Banken positiv. Morgan Stanley unterscheidet dabei allerdings zwischen einem kurzfristigen „Reopening Trade“ und nachhaltigeren Chancen: Bei Banken, Halbleitern und Industriewerten sieht das Haus die robustere Performance und das attraktivere Chance-Risiko-Verhältnis. Insbesondere Banken entwickelten sich nach Ölpreis-Spitzen infolge geopolitischer Eskalationen historisch längerfristig überdurchschnittlich.
Interessant ist zudem das Nachholpotenzial: Der Korb der 50 größten Reopening-Profiteure hat gegenüber den Gewinnern einer Hormus-Blockade bereits mehr als die Hälfte seiner relativen Gewinne seit dem ursprünglichen Waffenstillstand wieder abgegeben. Eine erneute Entspannung könnte daher eine deutliche Gegenbewegung auslösen.
Die 10 Aktien mit der höchsten positiven Sensitivität laut Morgan-Stanley-Screen: IAG, Ryanair, Lufthansa, Rolls-Royce, Santander, Safran, Accor, MTU Aero Engines, Groupe ADP und Marks & Spencer. Die Rangfolge basiert nicht auf fundamentalem Kurspotenzial, sondern auf einer Kombination aus historischen Reaktionen auf Entspannungsmeldungen sowie der inversen Korrelation zu Ölpreisen und Anleiherenditen.
Besonders klar ist die Logik bei IAG, Ryanair und Lufthansa: Sinkende Ölpreise reduzieren Treibstoffkosten, während eine geopolitische Normalisierung Reise- und Konsumstimmung verbessert. Umgekehrt wären Ölkonzerne wie Equinor, BP, Eni, Aker BP und Vår Energi die offensichtlichsten relativen Verlierer einer Wiederöffnung.
Volker Schulz
Redaktionsleiter
Produkt-Informationen und Bezugsangebote finden Sie hier: Bernecker daily.
Bernecker Team
Insbesondere die KI-Aktien senden erstmals seit längerer Zeit wieder ein interessantes Signal. Während viele Marktbereiche zuletzt noch mit hohen Zinsen, dem Ölpreisschock und geopolitischen Risiken kämpften, zeigen ausgerechnet die zuvor stark korrigierten Techwerte wieder relative Stärke. Der Nasdaq hat sich inzwischen bis an sein Rekordniveau zurückgearbeitet. Auch die Halbleiterwerte ziehen wieder an. Das ist bemerkenswert, denn noch vor wenigen Wochen dominierten Zweifel daran, ob die gigantischen Investitionen in Künstliche Intelligenz tatsächlich ausreichende Erträge abwerfen werden.
Ist die Korrektur im KI-Sektor damit beendet? Die Möglichkeit besteht, denn relative Stärke gehört zu den Signalen, die wir in einer solchen Phase besonders ernst nehmen. Häufig beginnen sich die späteren Gewinner bereits zu stabilisieren, während die allgemeine Stimmung noch skeptisch ist. Genau das scheint derzeit im Technologiesektor zu passieren.
Trotzdem wollen wir nicht den Fehler machen, nach einigen starken Börsentagen sofort wieder mit voller Kraft in KI-Aktien einzusteigen. Die Rendite zehnjähriger amerikanischer Staatsanleihen liegt weiterhin knapp unter 5 Prozent. Gleichzeitig sind die Investitionssummen der großen Technologieunternehmen enorm. Der Kapitalmarkt wird deshalb zunehmend darauf achten, ob aus Hunderten Milliarden Dollar Investitionen tatsächlich genügend zusätzlicher Cashflow entsteht. Genau diese Zweifel hatten die Korrektur schließlich mit ausgelöst.
Wir gehen deshalb schrittweise vor. Statt den kompletten KI-Sektor zurückzukaufen, konzentrieren wir uns zunächst auf drei Bereiche, bei denen die fundamentale Entwicklung besonders überzeugend erscheint. Diese Bereiche und unsere konkreten Empfehlungen finden Sie in der Termin-Börse daily (KLICK HIER), das geht auch im Einzelabruf.
Volker Schulz
Redaktionsleiter
Produkt-Informationen und Bezugsangebote finden Sie hier: Bernecker daily.
Volker Schulz
Redaktionsleiter
Wall Street bleibt zweigeteilt. Der Nasdaq gewann 0,45 % und markierte den zweiten Rekordschluss in Folge, der Dow verlor 0,36 %, der S&P 500 schloss nahezu unverändert. Micron legte 5 %, SanDisk knapp 7 % zu. Deutlich schwächer waren Finanzwerte: Der S&P-500-Bankenindex verlor rund 3 %, Charles Schwab 6,1 %. Neben der immer flacheren US-Zinskurve wächst die Sorge, dass KI-Agenten wie Metas Muse Teile der Vermögensverwaltung und des Bankgeschäfts angreifen könnten. Der Abstand zwischen zwei- und zehnjährigen Treasuries fiel zeitweise unter 18 Basispunkte.
Auch in Europa verflacht die Zinskurve aktuell, wobei ich dennoch davon ausgehe, dass das lange Ende demnächst aufgrund des hohen Angebotes infolge weiter ausufernder Staatsverschuldung weiter steigen wird.
Öl liefert dagegen Entlastung. Brent handelt wieder unter 100 Dollar. Saudi-Arabien fährt die wichtige East-West-Pipeline zum Roten Meer wieder hoch. Zusätzlich signalisiert Teheran Bereitschaft, die Straße von Hormus binnen sieben Tagen wieder zu öffnen, falls Washington militärischen Druck und die Blockade iranischer Häfen zurücknimmt. Trump erklärte, seine Unterhändler hätten über Vermittler produktive Gespräche geführt. Ein Abkommen gibt es bislang nicht.
Asien verliert nach starkem Start an Schwung. Korea hat einen Großteil der frühen Gewinne wieder abgegeben, Hongkong und China notieren schwächer. Japan bleibt feiertagsbedingt geschlossen.
Nachbörslich meldete KB Home 1,05 Dollar Gewinn je Aktie gegenüber 0,88 Dollar Konsens. Der Umsatz von 1,30 Mrd. Dollar traf die Erwartung, Auftragseingänge sanken jedoch 12 %.
Heute folgen die Einkaufsmanagerindizes aus Deutschland, der Eurozone und den USA. KWS Saat meldete bereits 1,63 Mrd. Euro Jahresumsatz, 19,3 % bereinigte EBITDA-Marge und nahezu schuldenfreie Bilanz.
TUI engt die Prognose für das bereinigte operative Ergebnis 2026 zu konstanten Wechselkursen auf 1,2 bis 1,3 Mrd. € ein. Bislang standen 1,1 bis 1,4 Mrd. € im Raum. Reicht das um aus der Discount-Bewertung in die Normalität zurückzukehren? Mehr dazu heute in der Bernecker-daily - abrufbar auch im Börsenkiosk. Hier gehts zur Bernecker-daily: https://boersenkiosk.de/
Porr platziert einen Hyprid-Wandler über 150 Mio. €. Das sorgt für kurzfristigen Kursdruck. Unsere Einschätzung finden Actien-Börse - und Aktionärsbrief-Leser bereits in unserem Newspilot.
Wacker Chemie platziert 2,2 Mio. Siltronic-Aktien zu 77,25 €. Auch hier resultiert daraus kurzfristig technischer Druck.
Volker Schulz
Redaktionsleiter Hans A. Bernecker Börsenbriefe
Volker Schulz
Redaktionsleiter
Produkt-Informationen und Bezugsangebote finden Sie hier: Die Actien-Börse, Bernecker daily, Die Actien-Börse Institutionell oder Der Aktionärsbrief.
Volker Schulz
Redaktionsleiter
Volker Schulz
Redaktionsleiter
RINGCENTRAL liefert weitere Argumente für das Comeback. Den Spezialisten für cloudbasierte Telefonie hatten wir in AK 19/26 als Chart der Woche vorgestellt bei knapp 48 $. Inzwischen 78 $.
Auf der Piper-Sandler-Konferenz untermauerte der Finanzchef zuletzt die Perspektiven: Die Nachfrage bleibt stabil, das Geschäft mit kleinen Unternehmen wächst zweistellig. Kostenpflichtige KI-Anwendungen erhöhen den Umsatz je Kunde und verbessern die Kundenbindung. Dabei erreichen die KI-Produkte nach Unternehmensangaben bereits ungefähr die konzernübliche Bruttomarge von 80 %. Für 2026 bekräftigte das Management einen freien Cashflow von mehr als 7 $ je Aktie. Bei 78 $ entspricht dies einer Cashflow-Rendite von gut 9 %. Zugleich:
Für 2027 sollen Belastungen aus der Erneuerung älterer Corona-Verträge nachlassen. Eine kräftige Wachstumsbeschleunigung muss RINGCENTRAL allerdings noch nachweisen. Für bestehende Positionen ziehen wir den Stopp auf 66,90 $ nach und lassen dem Titel damit rd. 13 % Spielraum.
Volker Schulz
Redaktionsleiter Hans A. Bernecker Börsenbriefe https://www.bernecker.info/